
“Card Owner” là một khái niệm quan trọng trong lĩnh vực tài chính, thường được hiểu là chủ sở hữu hợp pháp của một thẻ ngân hàng. Khác biệt với tên được in trên thẻ, Card Owner nắm giữ quyền và trách nhiệm pháp lý đối với mọi giao dịch diễn ra. Hiểu rõ định nghĩa, vai trò và các thuật ngữ liên quan sẽ giúp bạn sử dụng thẻ an toàn và hiệu quả hơn.
Bài viết này sẽ đi sâu vào làm rõ khái niệm Card Owner, phân biệt với các thuật ngữ tương tự như Cardholder Name, Account Owner và Card Bearer. Chúng ta cũng sẽ khám phá vai trò, trách nhiệm pháp lý, quyền lợi của chủ thẻ, cũng như các thông tin quan trọng trên thẻ và những lưu ý cần thiết để bảo vệ tài sản của mình.
Có thể bạn quan tâm: Card Màn Hình Trâu Cày Là Gì? Cách Nhận Biết & Phân Biệt An Toàn
Card Owner Là Gì?
“Card Owner” (chủ thẻ) là một thuật ngữ pháp lý chỉ cá nhân hoặc tổ chức được ngân hàng hoặc tổ chức phát hành cấp quyền sử dụng một thẻ thanh toán, thường là thẻ tín dụng, thẻ ghi nợ hoặc thẻ trả trước. Đây là người sở hữu hợp pháp và chịu trách nhiệm cuối cùng đối với các giao dịch được thực hiện qua thẻ đó.
Điều quan trọng cần phân biệt là “Card Owner” không nhất thiết phải là “Cardholder Name” (tên chủ thẻ được in trên thẻ). Cardholder Name là tên của người được ủy quyền sử dụng thẻ, có thể là chính chủ thẻ hoặc một người khác được chủ thẻ cho phép (trong một số trường hợp đặc biệt hoặc khi thẻ được cấp cho người khác). Tuy nhiên, quyền sở hữu và trách nhiệm pháp lý cuối cùng luôn thuộc về Card Owner.
Vai Trò và Trách Nhiệm của Card Owner
Là chủ sở hữu hợp pháp của thẻ, Card Owner đóng vai trò trung tâm trong mọi hoạt động tài chính liên quan đến thẻ. Họ là người đại diện pháp lý và chịu trách nhiệm chính đối với việc sử dụng thẻ.
Vai trò của Card Owner bao gồm việc đảm bảo thẻ được sử dụng đúng mục đích, tuân thủ các điều khoản và điều kiện do tổ chức phát hành đề ra. Họ có trách nhiệm quản lý thẻ, bảo mật thông tin và giám sát các giao dịch để phát hiện sớm các dấu hiệu bất thường hoặc gian lận. Card Owner cũng là người liên hệ chính với ngân hàng hoặc tổ chức phát hành khi có vấn đề phát sinh, như mất thẻ, giao dịch sai sót hoặc cần giải quyết tranh chấp.
Về mặt pháp lý và tài chính, Card Owner chịu trách nhiệm hoàn trả các khoản nợ phát sinh từ thẻ tín dụng, thanh toán các khoản phí liên quan và tuân thủ các quy định của pháp luật về giao dịch điện tử. Nếu thẻ bị lạm dụng hoặc sử dụng sai mục đích, Card Owner có thể phải đối mặt với các hậu quả pháp lý và tài chính.

Có thể bạn quan tâm: Card Onboard Là Gì? Phân Biệt VGA Onboard Và VGA Rời Chi Tiết
Bên cạnh trách nhiệm, Card Owner còn được hưởng nhiều quyền lợi đi kèm với việc sử dụng thẻ. Các quyền lợi này có thể bao gồm ưu đãi giảm giá, tích điểm thưởng, chương trình hoàn tiền, bảo hiểm du lịch, dịch vụ hỗ trợ khách hàng 24/7 và khả năng tiếp cận các dịch vụ tài chính linh hoạt. Mức độ quyền lợi phụ thuộc vào loại thẻ và chính sách của từng ngân hàng phát hành.
Phân Biệt Card Owner Với Các Thuật Ngữ Tương Tự
Trong lĩnh vực thẻ thanh toán, việc hiểu rõ sự khác biệt giữa các thuật ngữ liên quan đến người sử dụng thẻ là rất quan trọng để tránh nhầm lẫn và đảm bảo an toàn.
“Cardholder Name” là tên của cá nhân được ghi trên bề mặt của thẻ, thường là tên đầy đủ của người được cấp phát thẻ. Trong hầu hết các trường hợp, Cardholder Name chính là Card Owner. Tuy nhiên, có những tình huống tên trên thẻ có thể khác với chủ sở hữu thực sự, ví dụ như thẻ phụ được cấp cho người thân hoặc nhân viên, nhưng trách nhiệm pháp lý vẫn thuộc về chủ thẻ chính (Card Owner). Mối quan hệ là tên trên thẻ là biểu hiện rõ ràng nhất của chủ thẻ, nhưng quyền sở hữu và trách nhiệm pháp lý sâu xa hơn mới định nghĩa Card Owner.
Phân biệt “Card Owner” với “Account Owner” và “Card Bearer” cũng cần được làm rõ. “Account Owner” là người sở hữu tài khoản ngân hàng mà thẻ thanh toán được liên kết. Trong nhiều trường hợp, Card Owner và Account Owner là cùng một người. Tuy nhiên, có thể có trường hợp tài khoản thuộc sở hữu của một pháp nhân (Account Owner) nhưng thẻ được cấp cho một cá nhân cụ thể (Card Owner hoặc Cardholder). “Card Bearer” (người mang thẻ) là người đang giữ và sử dụng thẻ tại một thời điểm nhất định, chưa chắc đã là chủ sở hữu hợp pháp. Ví dụ, bạn cho người thân mượn thẻ để thanh toán, người thân đó là Card Bearer.
Các thuật ngữ khác liên quan đến chủ thẻ như “Card Security Code (CSC)” hay còn gọi là CVV/CVC, là mã bảo mật gồm 3 hoặc 4 chữ số được in ở mặt sau thẻ (hoặc mặt trước đối với một số loại thẻ). Mã này dùng để xác minh chủ thẻ trong các giao dịch trực tuyến hoặc qua điện thoại, nhằm tăng cường bảo mật và ngăn chặn gian lận. Card Owner có trách nhiệm bảo vệ mã này và không cung cấp cho bất kỳ ai không có thẩm quyền.
Thông Tin Trên Thẻ Ngân Hàng Liên Quan Đến Chủ Thẻ
Mặt trước và mặt sau của thẻ ngân hàng chứa nhiều thông tin quan trọng, nhiều trong số đó trực tiếp liên quan đến Card Owner, giúp xác định danh tính và phục vụ cho các giao dịch.
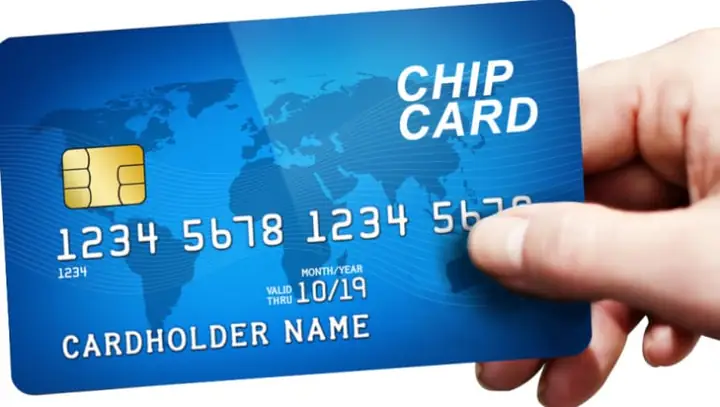
Trên mặt thẻ thường thấy các thông tin như:
Cardholder Name: Tên đầy đủ của chủ thẻ, như đã đề cập, thường là tên của Card Owner.
Card Number: Số thẻ gồm 16 chữ số (hoặc nhiều hơn tùy loại thẻ), là mã định danh duy nhất cho thẻ.
Expiration Date: Ngày hết hạn của thẻ, thường được ghi dưới dạng MM/YY (tháng/năm). Sau ngày này, thẻ sẽ không còn giá trị sử dụng.
Chip (EMV Chip): Con chip nhỏ màu vàng hoặc bạc có khả năng lưu trữ và xử lý dữ liệu mã hóa, tăng cường bảo mật cho các giao dịch tại máy POS.
Contactless Payment Symbol: Biểu tượng sóng cho phép thực hiện thanh toán không tiếp xúc (tap and pay).

Có thể bạn quan tâm: Card Number Nghĩa Là Gì? Ý Nghĩa, Cấu Trúc & Cách Bảo Mật
Mặt sau của thẻ thường chứa:
Signature Strip: Dải chữ ký nơi chủ thẻ ký tên sau khi nhận thẻ. Chữ ký này dùng để đối chiếu khi cần thiết tại các điểm giao dịch.
Card Security Code (CSC/CVV/CVC): Mã bảo mật 3 hoặc 4 chữ số, dùng để xác minh thẻ trong các giao dịch trực tuyến hoặc qua điện thoại.
Hologram: Hình ảnh ba chiều giúp chống làm giả thẻ.
Magnetic Stripe: Dải từ tính chứa thông tin mã hóa của thẻ, ít được sử dụng hơn với sự phát triển của chip EMV.
Những thông tin này được sử dụng trong các giao dịch để xác minh chủ thẻ, xác nhận tính hợp lệ của thẻ và đảm bảo an toàn cho cả người mua và người bán. Ví dụ, khi thanh toán trực tuyến, bạn thường được yêu cầu nhập số thẻ, ngày hết hạn và mã CSC. Tại máy POS, việc cắm chip hoặc quẹt dải từ, cùng với việc nhập mã PIN (nếu có), cũng là các bước xác minh dựa trên thông tin có trên thẻ.
Lưu Ý Quan Trọng Khi Sử Dụng Thẻ Ngân Hàng
Việc hiểu rõ về Card Owner và các thông tin trên thẻ chỉ là bước đầu. Điều quan trọng nhất là chủ thẻ phải thực hiện các biện pháp bảo mật cần thiết để bảo vệ thông tin cá nhân và tài sản của mình.
Các biện pháp bảo mật cần thiết bao gồm:
Giữ bí mật thông tin thẻ: Không chia sẻ số thẻ, mã CVV/CVC, mã PIN, mật khẩu tài khoản ngân hàng hoặc thông tin xác thực 2 yếu tố cho bất kỳ ai, kể cả nhân viên ngân hàng hoặc người thân.
Bảo quản thẻ cẩn thận: Luôn giữ thẻ bên mình, tránh làm rơi hoặc để lộ cho người lạ nhìn thấy. Ký tên vào dải chữ ký ngay khi nhận thẻ.
Kiểm tra các giao dịch thường xuyên: Thường xuyên xem sao kê tài khoản hoặc tin nhắn thông báo giao dịch từ ngân hàng để phát hiện sớm các hoạt động đáng ngờ.
Sử dụng mã PIN mạnh và thay đổi định kỳ: Chọn mã PIN khó đoán, không trùng với ngày sinh hoặc các thông tin cá nhân dễ bị lộ.
Cẩn trọng khi giao dịch trực tuyến: Chỉ mua sắm trên các website uy tín có biểu tượng bảo mật (ổ khóa) và sử dụng kết nối internet an toàn.
Khóa thẻ ngay khi mất hoặc bị đánh cắp: Liên hệ ngay với ngân hàng phát hành để yêu cầu khóa thẻ, ngăn chặn việc sử dụng trái phép.
Cẩn trọng với các cuộc gọi/tin nhắn lạ: Không cung cấp thông tin thẻ khi nhận được cuộc gọi hoặc tin nhắn yêu cầu xác minh hoặc cập nhật thông tin đột xuất.
Những điều nên làm để tránh rủi ro khi giao dịch:
Luôn kiểm tra lại số tiền thanh toán trước khi xác nhận.
Sử dụng chức năng thông báo giao dịch qua SMS hoặc ứng dụng ngân hàng.
Tìm hiểu về các chương trình bảo vệ gian lận của ngân hàng phát hành.
Khi thanh toán tại máy POS, che tay khi nhập mã PIN.
Những điều không nên làm để tránh rủi ro khi giao dịch:
Không bao giờ đưa thẻ hoặc thông tin thẻ cho người lạ.
Không lưu lại thông tin thẻ trên các thiết bị không an toàn hoặc website không đáng tin cậy.
Không sử dụng máy ATM hoặc thiết bị thanh toán có dấu hiệu bị can thiệp.
Không bỏ qua các cảnh báo bảo mật từ ngân hàng hoặc trình duyệt web.
Các Loại Thẻ Ngân Hàng Phổ Biến và Liên Quan Đến Chủ Sở Hữu
Thế giới thẻ ngân hàng vô cùng đa dạng, mỗi loại thẻ phục vụ một mục đích và có cách thức tương tác khác nhau giữa chủ sở hữu và tổ chức phát hành. Hiểu rõ các loại thẻ sẽ giúp Card Owner lựa chọn và sử dụng sản phẩm phù hợp nhất với nhu cầu của mình.
Có thể bạn quan tâm: Card Màn Hình Tích Hợp Là Gì? So Sánh Với Card Rời & Có Nên Dùng Không?
Chủ sở hữu tương tác với các loại thẻ này thông qua quy trình phát hành, sử dụng để thanh toán, quản lý tài khoản và nhận các dịch vụ hỗ trợ từ ngân hàng.
Thẻ Tín Dụng (Credit Card)
Khi sử dụng thẻ tín dụng, Card Owner được cấp một hạn mức tín dụng nhất định để chi tiêu trước, trả tiền sau. Vai trò của chủ thẻ ở đây là quản lý khoản chi tiêu sao cho không vượt quá hạn mức cho phép và đảm bảo thanh toán dư nợ đúng hạn để tránh phí phạt hoặc ảnh hưởng đến lịch sử tín dụng. Chủ thẻ có trách nhiệm lựa chọn các chương trình ưu đãi, tích điểm phù hợp để tối ưu hóa lợi ích từ việc sử dụng thẻ.
Thẻ Ghi Nợ (Debit Card)
Với thẻ ghi nợ, Card Owner sử dụng trực tiếp số tiền có sẵn trong tài khoản ngân hàng liên kết. Vai trò của chủ thẻ là quản lý số dư tài khoản, đảm bảo đủ tiền cho các giao dịch thanh toán. Thẻ ghi nợ mang lại sự kiểm soát chi tiêu tốt hơn vì bạn chỉ có thể tiêu số tiền mình có, hạn chế tối đa rủi ro nợ xấu.
Các Loại Thẻ Khác
Ngoài thẻ tín dụng và thẻ ghi nợ, còn có các loại thẻ khác như thẻ quà tặng (gift card), thẻ thành viên (membership card), thẻ trả trước (prepaid card).
Đối với thẻ quà tặng, chủ sở hữu là người mua thẻ với một giá trị nhất định để làm quà tặng cho người khác. Người nhận thẻ sẽ là người sử dụng nó.
Thẻ thành viên thường được cấp bởi các câu lạc bộ, cửa hàng, dịch vụ để nhận ưu đãi đặc biệt hoặc quyền truy cập độc quyền. Chủ sở hữu là thành viên của tổ chức đó.
Thẻ trả trước hoạt động tương tự thẻ ghi nợ nhưng không nhất thiết phải liên kết với tài khoản ngân hàng truyền thống. Chủ sở hữu nạp tiền vào thẻ trước khi sử dụng, và có thể cho người khác sử dụng mà không cần liên kết trực tiếp đến tài khoản cá nhân của mình. Vai trò của chủ sở hữu là nạp tiền và quản lý số dư trên thẻ.
Cập Nhật Lúc Tháng 9 27, 2026 by admin



