
Báo cáo tình hình tài chính, còn gọi là Bảng cân đối kế toán, là một báo cáo tài chính quan trọng phản ánh tài sản, nợ phải trả và vốn chủ sở hữu của một doanh nghiệp tại một thời điểm cụ thể. Nó cung cấp một bức tranh chi tiết về nguồn vốn của công ty và cách thức sử dụng các nguồn vốn đó, từ đó đánh giá sức khỏe tài chính tổng thể.
Trong bài viết này, chúng ta sẽ đi sâu vào định nghĩa, ý nghĩa, cấu trúc chi tiết và quy trình lập báo cáo tình hình tài chính. Bên cạnh đó, chúng ta cũng sẽ khám phá những lưu ý quan trọng và đối tượng sử dụng chính của loại báo cáo này, giúp bạn hiểu rõ hơn về công cụ quản lý tài chính thiết yếu này.
Báo cáo tình hình tài chính là gì?
Báo cáo tình hình tài chính là một trong những báo cáo tài chính cốt lõi, cung cấp cái nhìn tổng quan về tình trạng tài sản, nguồn vốn và các khoản nợ của doanh nghiệp tại một thời điểm nhất định, thường là cuối kỳ kế toán. Theo góc độ kế toán, nó là một bản tổng kết có hệ thống về những gì doanh nghiệp sở hữu (tài sản), những gì doanh nghiệp nợ (nợ phải trả) và phần sở hữu của các chủ trong doanh nghiệp (vốn chủ sở hữu), tuân thủ phương trình kế toán cơ bản: Tài sản = Nợ phải trả + Vốn chủ sở hữu. Về mặt pháp lý, đây là một tài liệu bắt buộc phải lập và trình bày theo các quy định của pháp luật về kế toán và doanh nghiệp.
Việc phân biệt Báo cáo tình hình tài chính với Báo cáo tài chính tổng thể là rất quan trọng. Báo cáo tài chính tổng thể thường bao gồm nhiều báo cáo con khác như Báo cáo kết quả hoạt động kinh doanh, Báo cáo lưu chuyển tiền tệ, Thuyết minh báo cáo tài chính, ngoài Báo cáo tình hình tài chính. Mục đích chính của việc lập Báo cáo tình hình tài chính là để cung cấp thông tin hữu ích cho việc ra quyết định của người sử dụng, cho phép họ đánh giá khả năng thanh toán, cơ cấu vốn và sức khỏe tài chính của doanh nghiệp.
Ý nghĩa và vai trò của Báo cáo tình hình tài chính đối với doanh nghiệp

Có thể bạn quan tâm: Báo Cáo Tài Chính Tiếng Trung Là Gì? Giải Mã Thuật Ngữ & Từ Vựng Chi Tiết
Việc hiểu rõ tình hình tài chính tại một thời điểm cụ thể thông qua Báo cáo tình hình tài chính mang lại những ý nghĩa sâu sắc cho doanh nghiệp. Nó không chỉ đơn thuần là con số mà còn là bức tranh tổng thể về nguồn lực hiện có và các nghĩa vụ phải gánh chịu, giúp ban lãnh đạo nắm bắt được công ty đang ở đâu về mặt tài chính.
Báo cáo này đóng vai trò then chốt trong việc ra quyết định quản lý, đầu tư và hoạt động kinh doanh. Dựa trên thông tin được trình bày, doanh nghiệp có thể đánh giá được tính thanh khoản, khả năng sinh lời và rủi ro tài chính, từ đó đưa ra các chiến lược phù hợp. Hơn nữa, báo cáo còn thể hiện tầm quan trọng đối với các bên liên quan bên ngoài như nhà đầu tư, ngân hàng, cơ quan thuế. Họ sử dụng thông tin này để đánh giá mức độ hấp dẫn của cơ hội đầu tư, khả năng trả nợ hoặc mức độ tuân thủ pháp luật của doanh nghiệp.
Cấu trúc và các thành phần chính của Báo cáo tình hình tài chính
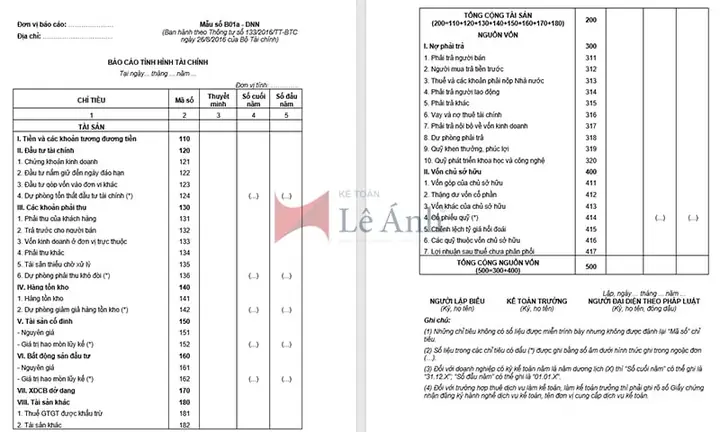
Báo cáo tình hình tài chính được cấu trúc rõ ràng với ba phần mục chính, phản ánh cân bằng kế toán cơ bản: Tài sản, Nợ phải trả và Vốn chủ sở hữu.
Tài sản: Là tất cả các nguồn lực mà doanh nghiệp sở hữu và có thể mang lại lợi ích kinh tế trong tương lai. Tài sản được chia thành hai nhóm chính:

Báo Cáo Tình Hình Tài Chính Là Gì? Cấu Trúc, Ý Nghĩa Và Cách Lập Chi Tiết Có thể bạn quan tâm: Báo Cáo Tài Chính Thuế Là Gì? Phân Biệt Với Báo Cáo Tài Chính Nội Bộ Và Các Yếu Tố Cần Biết
- Tài sản ngắn hạn: Các tài sản dự kiến sẽ được chuyển hóa thành tiền hoặc sử dụng hết trong vòng một năm hoặc một chu kỳ kinh doanh thông thường (ví dụ: tiền mặt, các khoản tương đương tiền, các khoản phải thu ngắn hạn, hàng tồn kho).
- Tài sản dài hạn: Các tài sản có thời gian sử dụng trên một năm, bao gồm tài sản cố định hữu hình (nhà xưởng, máy móc), tài sản cố định vô hình (bằng sáng chế, bản quyền) và các khoản đầu tư tài chính dài hạn.
Các chỉ số quan trọng thường có trong phần Tài sản bao gồm: Tỷ lệ tài sản lưu động (Current Ratio), Tỷ lệ tài sản cố định trên tổng tài sản.
Nợ phải trả: Bao gồm tất cả các nghĩa vụ hiện tại của doanh nghiệp phát sinh từ các giao dịch và sự kiện đã xảy ra, mà doanh nghiệp dự kiến sẽ phải thanh toán bằng việc chuyển giao tài sản hoặc cung cấp dịch vụ trong tương lai. Nợ phải trả cũng được phân chia thành:
- Nợ ngắn hạn: Các khoản nợ dự kiến phải thanh toán trong vòng một năm hoặc một chu kỳ kinh doanh (ví dụ: các khoản phải trả người bán ngắn hạn, vay và nợ thuê tài chính ngắn hạn).
- Nợ dài hạn: Các khoản nợ có thời hạn thanh toán trên một năm (ví dụ: vay và nợ thuê tài chính dài hạn, chi phí trả trước dài hạn).
Các chỉ số quan trọng liên quan đến nợ bao gồm: Tỷ lệ nợ trên vốn chủ sở hữu (Debt-to-Equity Ratio), Tỷ lệ khả năng thanh toán nợ ngắn hạn.
Vốn chủ sở hữu: Là phần giá trị còn lại của tài sản doanh nghiệp sau khi đã trừ hết nợ phải trả. Đây là phần sở hữu của chủ sở hữu trong doanh nghiệp. Các thành phần chính bao gồm vốn góp của chủ sở hữu, lợi nhuận giữ lại, và các quỹ khác thuộc vốn chủ sở hữu.
Các chỉ số quan trọng liên quan đến vốn chủ sở hữu bao gồm: Tỷ lệ tự tài trợ, Tỷ suất lợi nhuận trên vốn chủ sở hữu (ROE).

Sự cân bằng giữa Tài sản và Tổng Nợ phải trả cộng Vốn chủ sở hữu thể hiện tính chính xác và toàn vẹn của báo cáo.
Hướng dẫn cách lập Báo cáo tình hình tài chính chi tiết
Việc lập Báo cáo tình hình tài chính đòi hỏi sự cẩn trọng và tuân thủ các quy trình kế toán chuẩn mực. Các bước cơ bản để thu thập và tổng hợp dữ liệu bao gồm việc rà soát tất cả các giao dịch tài chính phát sinh trong kỳ kế toán, thu thập các chứng từ gốc liên quan đến tài sản, nợ phải trả và vốn chủ sở hữu. Sau đó, dữ liệu này cần được phân loại, ghi nhận vào sổ kế toán chi tiết và tổng hợp lên các tài khoản kế toán.
Quy trình điền số liệu vào các khoản mục theo quy định của Chuẩn mực Kế toán Việt Nam (VAS) hoặc Chuẩn mực Báo cáo Tài chính Quốc tế (IFRS) là bước tiếp theo. Bạn cần đảm bảo rằng các số liệu được nhập vào đúng vị trí của các khoản mục tương ứng trên Báo cáo tình hình tài chính. Việc sử dụng các mẫu biểu chuẩn, ví dụ như Mẫu B01/BCTC theo Thông tư 200/2027/TT-BTC của Bộ Tài chính, là điều bắt buộc để đảm bảo tính pháp lý và khả năng so sánh với các doanh nghiệp khác.

Có thể bạn quan tâm: Báo Cáo Tài Chính Riêng Và Hợp Nhất: Định Nghĩa, Phân Biệt Và Vai Trò Quan Trọng
Khi lập báo cáo, cần đặc biệt chú ý đến giả định hoạt động liên tục (going concern). Nếu doanh nghiệp có ý định hoặc bị buộc phải thanh lý hoặc ngừng hoạt động, giả định này sẽ không còn phù hợp và báo cáo sẽ cần được lập theo một cơ sở khác, thường là giá trị thanh lý ước tính. Việc xác định đúng giả định này ảnh hưởng lớn đến cách đánh giá và trình bày các khoản mục tài sản và nợ phải trả.
Những điểm cần lưu ý khi lập và sử dụng Báo cáo tình hình tài chính
Khi lập và sử dụng Báo cáo tình hình tài chính, có những sai sót thường gặp cần phòng tránh để đảm bảo tính chính xác và hữu ích của báo cáo. Một số sai sót phổ biến bao gồm việc phân loại sai các khoản mục tài sản và nợ (ví dụ: nhầm lẫn giữa tài sản ngắn hạn và dài hạn), ghi nhận sai lệch giá trị tài sản, hoặc bỏ sót các khoản nợ phải trả. Để phòng tránh, cần có quy trình kiểm soát nội bộ chặt chẽ và sự rà soát kỹ lưỡng của kế toán trưởng hoặc bộ phận kiểm toán nội bộ.
Tầm quan trọng của tính chính xác và trung thực của số liệu là không thể bàn cãi. Bất kỳ sai lệch nào có thể dẫn đến những quyết định sai lầm, gây tổn thất cho doanh nghiệp và làm mất uy tín với các bên liên quan. Do đó, việc tuân thủ các chuẩn mực kế toán và nguyên tắc kế toán kép là vô cùng cần thiết.
Cách đọc hiểu và phân tích các thông tin trên báo cáo đòi hỏi sự hiểu biết về các chỉ số tài chính. Ví dụ, tỷ lệ tài sản lưu động cao thường cho thấy khả năng thanh toán tốt, trong khi tỷ lệ nợ trên vốn chủ sở hữu cao có thể cảnh báo về rủi ro tài chính. Việc phân tích theo chiều dọc (phân tích từng khoản mục theo tỷ trọng %) và chiều ngang (phân tích sự biến động của các khoản mục theo thời gian) sẽ giúp đưa ra những đánh giá sâu sắc hơn về tình hình tài chính của doanh nghiệp.

Có thể bạn quan tâm: Báo Cáo Tài Chính Riêng Lẻ Là Gì? Phân Biệt Với Báo Cáo Hợp Nhất
Ai là người sử dụng Báo cáo tình hình tài chính và vì sao họ cần biết?
Báo cáo tình hình tài chính là một công cụ đa năng, phục vụ nhu cầu thông tin của nhiều nhóm đối tượng khác nhau, mỗi nhóm lại có những mục đích sử dụng và mối quan tâm riêng. Việc hiểu rõ ai là người sử dụng và họ cần biết gì từ báo cáo này giúp doanh nghiệp trình bày thông tin một cách phù hợp và hiệu quả.
Đối với nhà đầu tư
Báo cáo tình hình tài chính cung cấp thông tin cốt lõi về sức khỏe tài chính của doanh nghiệp, là yếu tố then chốt để nhà đầu tư đánh giá cơ hội đầu tư. Họ xem xét cấu trúc tài sản, mức độ nợ và vốn chủ sở hữu để nhận định về khả năng sinh lời, rủi ro và tiềm năng tăng trưởng trong tương lai, từ đó đưa ra quyết định có nên rót vốn hay không.
Đối với ngân hàng và tổ chức tín dụng
Các tổ chức tài chính như ngân hàng sử dụng Báo cáo tình hình tài chính để đánh giá khả năng trả nợ của doanh nghiệp khi xem xét các khoản vay. Họ tập trung vào các chỉ số thanh khoản và khả năng tạo ra dòng tiền để đảm bảo rằng doanh nghiệp có đủ nguồn lực để đáp ứng các nghĩa vụ nợ, từ đó quyết định cấp tín dụng với các điều khoản phù hợp.
Đối với ban lãnh đạo doanh nghiệp
Đối với ban lãnh đạo, Báo cáo tình hình tài chính là một công cụ quản lý không thể thiếu. Nó giúp họ đánh giá hiệu quả hoạt động của các bộ phận, kiểm soát các khoản chi tiêu, quản lý dòng tiền và đưa ra các chiến lược kinh doanh, đầu tư và tài chính dài hạn. Báo cáo phản ánh chính xác tình hình nội bộ để từ đó có những điều chỉnh kịp thời.
Đối với cơ quan quản lý nhà nước
Các cơ quan quản lý nhà nước, đặc biệt là cơ quan thuế và các cơ quan đăng ký kinh doanh, sử dụng Báo cáo tình hình tài chính để kiểm soát việc tuân thủ pháp luật về thuế, kế toán và các quy định khác của doanh nghiệp. Báo cáo giúp họ xác minh tính chính xác của các khoản thu thuế và đảm bảo doanh nghiệp hoạt động theo đúng khuôn khổ pháp lý.
Cập Nhật Lúc Tháng 9 25, 2026 by admin



