
Phương pháp Chiết khấu Dòng tiền (DCF) là một công cụ định giá tài sản mạnh mẽ, cho phép xác định giá trị nội tại của một doanh nghiệp hoặc khoản đầu tư dựa trên dòng tiền dự kiến sẽ tạo ra trong tương lai. Thay vì chỉ nhìn vào kết quả kinh doanh hiện tại, DCF xem xét giá trị của tiền tệ theo thời gian, từ đó mang đến một bức tranh toàn diện và chính xác hơn về tiềm năng sinh lời.
Trong bài viết này, chúng ta sẽ đi sâu vào bản chất cốt lõi của DCF, khám phá lý do tại sao nó lại quan trọng đối với các nhà đầu tư và nhà quản lý tài chính, cùng với quy trình chi tiết để tính toán và cách ứng dụng phương pháp này vào thực tế. Chúng ta cũng sẽ làm rõ công thức, các thành phần quan trọng và những ưu, nhược điểm cần lưu ý khi sử dụng DCF.
Chiết khấu dòng tiền (DCF) là gì và bản chất cốt lõi?
Chiết khấu dòng tiền, hay còn gọi là Discounted Cash Flow (DCF), là một phương pháp định giá dựa trên nguyên tắc rằng giá trị của một tài sản hoặc khoản đầu tư hiện tại bằng tổng giá trị hiện tại của tất cả các dòng tiền mà nó dự kiến sẽ tạo ra trong tương lai. Bản chất cốt lõi của DCF nằm ở việc quy đổi giá trị của các khoản thu nhập trong tương lai về một mốc thời gian hiện tại, có tính đến ảnh hưởng của lạm phát và chi phí cơ hội.
Khác với các phương pháp định giá dựa trên bội số thị trường (như P/E, P/B) hay giá trị tài sản ròng, DCF tập trung vào khả năng sinh lời nội tại của doanh nghiệp. Phương pháp này xem doanh nghiệp như một cỗ máy tạo ra tiền và giá trị của nó được xác định bởi quy mô, thời gian và mức độ chắc chắn của các dòng tiền mà cỗ máy đó có thể sản xuất ra.
Tại sao cần sử dụng phương pháp chiết khấu dòng tiền?
Các nhà đầu tư, CFO và nhà phân tích tài chính ưu tiên sử dụng phương pháp DCF thay vì chỉ nhìn vào lợi nhuận hiện tại bởi vì nó phản ánh chính xác hơn giá trị thực tế của một khoản đầu tư hoặc doanh nghiệp. Lợi nhuận hiện tại có thể bị ảnh hưởng bởi các yếu tố nhất thời, trong khi DCF tập trung vào khả năng tạo ra giá trị dài hạn.
Tầm quan trọng của giá trị thời gian của tiền tệ (Time Value of Money – TVM) là yếu tố cốt lõi khiến DCF trở nên cần thiết. Một đồng tiền nhận được hôm nay có giá trị hơn một đồng tiền nhận được trong tương lai do khả năng sinh lời (lãi suất) và rủi ro mất giá (lạm phát). DCF tích hợp nguyên tắc này bằng cách chiết khấu các dòng tiền tương lai về giá trị hiện tại, cho phép so sánh các khoản đầu tư có dòng tiền khác nhau một cách công bằng.
Vai trò của DCF trong việc đánh giá khả năng sinh lời và rủi ro là rất lớn. Bằng cách dự phóng và chiết khấu dòng tiền, DCF giúp xác định liệu một khoản đầu tư có tiềm năng mang lại lợi nhuận kỳ vọng cao hơn chi phí vốn hay không, đồng thời cung cấp thông tin chi tiết về các yếu tố có thể ảnh hưởng đến dòng tiền, từ đó đánh giá mức độ rủi ro.

Có thể bạn quan tâm: Chiết Khấu Bộ Chứng Từ Là Gì? Hướng Dẫn Chi Tiết Từ A-Z Cho Doanh Nghiệp
Công thức tính chiết khấu dòng tiền và cách giải thích từng thành phần
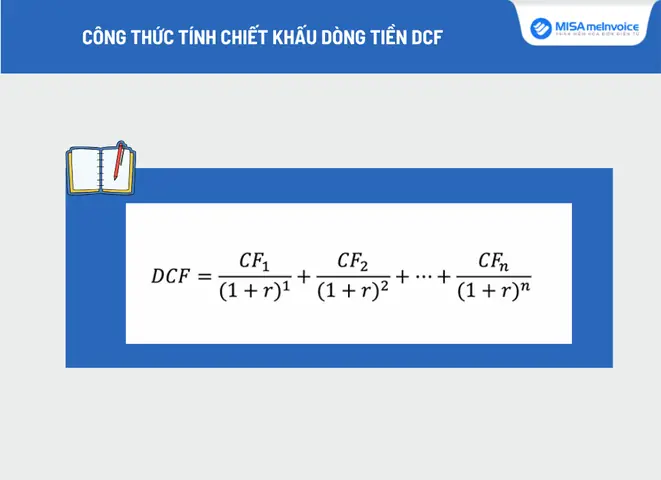
Công thức tính chiết khấu dòng tiền tổng quát như sau:
$DCF = \sum_{t=1}^{n} \frac{CF_t}{(1 + r)^t} + \frac{TV}{(1 + r)^n}$
Trong đó:
CFt (Dòng tiền dự kiến): Đây là khoản tiền mặt ròng mà doanh nghiệp hoặc khoản đầu tư dự kiến sẽ tạo ra trong mỗi kỳ (thường là hàng năm) t. Các loại dòng tiền thường được sử dụng bao gồm:
- Dòng tiền tự do cho doanh nghiệp (FCFF – Free Cash Flow to Firm): Là dòng tiền có sẵn cho tất cả các nhà cung cấp vốn của doanh nghiệp (cả chủ nợ và cổ đông) sau khi đã trừ các chi phí hoạt động và chi phí đầu tư vốn.
- Dòng tiền tự do cho vốn chủ sở hữu (FCFE – Free Cash Flow to Equity): Là dòng tiền có sẵn cho các cổ đông sau khi đã thanh toán cho các chủ nợ và đáp ứng các nhu cầu đầu tư.
- Dòng tiền tự do (Free Cash Flow – FCF): Thường được hiểu là FCFF hoặc FCFE tùy thuộc vào bối cảnh phân tích.
Việc xác định CFt đòi hỏi sự phân tích kỹ lưỡng về doanh thu, chi phí, thuế, chi phí vốn (CAPEX) và vốn lưu động.
r (Tỷ lệ chiết khấu): Đây là tỷ suất sinh lời tối thiểu mà nhà đầu tư yêu cầu để bù đắp cho rủi ro và chi phí cơ hội của việc đầu tư. Tỷ lệ chiết khấu phổ biến nhất được sử dụng là Chi phí vốn bình quân gia quyền (WACC – Weighted Average Cost of Capital). WACC phản ánh chi phí vốn trung bình của doanh nghiệp, bao gồm cả chi phí nợ vay và chi phí vốn cổ phần, được điều chỉnh theo tỷ trọng của từng nguồn vốn.
t (Số kỳ): Biểu thị số kỳ (thường là năm) mà dòng tiền được dự phóng. Giai đoạn dự phóng thường được chia thành hai phần: một giai đoạn dự phóng chi tiết (ví dụ: 5-10 năm) và một giai đoạn tăng trưởng bền vững hoặc giá trị cuối kỳ (Terminal Value) sau đó.
TV (Giá trị cuối kỳ – Terminal Value): Đại diện cho giá trị của doanh nghiệp hoặc khoản đầu tư sau giai đoạn dự phóng chi tiết. TV được tính toán để bao gồm tất cả các dòng tiền dự kiến vượt ra ngoài giai đoạn dự phóng ban đầu.
Ý nghĩa của kết quả tính toán DCF cho biết giá trị nội tại ước tính của tài sản tại thời điểm hiện tại. Nếu giá trị DCF tính được cao hơn giá thị trường hiện tại của tài sản, nó có thể được xem là đang bị định giá thấp và là một cơ hội đầu tư tiềm năng. Ngược lại, nếu giá trị DCF thấp hơn giá thị trường, tài sản có thể đang bị định giá quá cao.
Quy trình các bước tính toán chiết khấu dòng tiền DCF
Việc tính toán phương pháp chiết khấu dòng tiền DCF bao gồm một quy trình có hệ thống, đòi hỏi sự phân tích cẩn thận ở từng bước.
Có thể bạn quan tâm: Chiết Hồi Lưu Là Gì? Nguyên Lý, Ứng Dụng Và Cách Tối Ưu Hiệu Quả
Bước 1: Xác định giai đoạn dự phóng (Forecast Period)
Bước đầu tiên là xác định khoảng thời gian mà bạn sẽ dự phóng chi tiết các dòng tiền. Giai đoạn này thường kéo dài từ 5 đến 10 năm, tùy thuộc vào tính chất chu kỳ kinh doanh và mức độ ổn định của ngành. Việc phân chia các giai đoạn dự báo dòng tiền cần dựa trên sự hiểu biết về mô hình kinh doanh, triển vọng tăng trưởng và các yếu tố vĩ mô có thể ảnh hưởng. Giai đoạn dự phóng chi tiết nên đủ dài để doanh nghiệp có thể đạt đến một trạng thái hoạt động tương đối ổn định, trước khi chuyển sang giai đoạn dự phóng dài hạn hơn.
Bước 2: Dự phóng các dòng tiền tương lai (Future Cash Flows)
Sau khi xác định giai đoạn dự phóng, bước tiếp theo là dự phóng các dòng tiền tự do mà doanh nghiệp dự kiến sẽ tạo ra trong từng năm của giai đoạn đó. Tùy thuộc vào mục tiêu phân tích, bạn có thể dự phóng FCFF hoặc FCFE.
- Đối với FCFF: Bạn cần bắt đầu với Lợi nhuận trước lãi vay và thuế (EBIT) hoặc Lợi nhuận trước lãi vay, thuế, khấu hao và Amortization (EBITDA), sau đó điều chỉnh cho các khoản thuế, chi phí không dùng tiền mặt (như khấu hao), và các khoản đầu tư vốn (CAPEX) cùng với sự thay đổi vốn lưu động.
- Đối với FCFE: Bạn có thể bắt đầu từ Lợi nhuận ròng (Net Income), sau đó điều chỉnh cho khấu hao, CAPEX, thay đổi vốn lưu động, và quan trọng nhất là các khoản thanh toán nợ ròng (vay mới trừ trả nợ gốc).
Bước 3: Xác định Tỷ lệ Chiết khấu (Discount Rate)
Tỷ lệ chiết khấu phản ánh rủi ro và chi phí cơ hội của khoản đầu tư. Như đã đề cập, Chi phí vốn bình quân gia quyền (WACC) là lựa chọn phổ biến nhất. Để tính WACC, bạn cần xác định:
- Chi phí vốn cổ phần (Cost of Equity), thường được tính bằng Mô hình Định giá Tài sản Vốn (CAPM): $r_e = r_f + \beta \times (r_m – r_f)$, trong đó $r_f$ là lãi suất phi rủi ro, $\beta$ là hệ số beta của cổ phiếu, và $(r_m – r_f)$ là phần bù rủi ro thị trường.
- Chi phí nợ vay sau thuế (Cost of Debt after tax): Là lãi suất vay nhân với (1 – thuế suất).
- Tỷ trọng của vốn cổ phần và nợ vay trong cơ cấu vốn của doanh nghiệp.
Sau đó, WACC được tính bằng công thức: $WACC = w_e \times r_e + w_d \times r_d \times (1 – T)$, trong đó $w_e$ và $w_d$ là tỷ trọng của vốn cổ phần và nợ vay, $r_e$ là chi phí vốn cổ phần, $r_d$ là chi phí nợ vay trước thuế, và T là thuế suất doanh nghiệp.
Bước 4: Tính Giá trị cuối kỳ (Terminal Value – TV)
Vì không thể dự phóng dòng tiền vô thời hạn một cách chi tiết, chúng ta cần ước tính giá trị của doanh nghiệp sau giai đoạn dự phóng ban đầu. Có hai phương pháp phổ biến để tính TV:
Có thể bạn quan tâm: Chiết Eo Là Gì? Cách Diện Đồ Chiết Eo Đẹp Tôn Dáng Chuẩn Fashionista
- Mô hình tăng trưởng vĩnh cửu (Grows Perpetuity Model): Giả định rằng dòng tiền sẽ tăng trưởng với một tỷ lệ cố định và bền vững mãi mãi sau giai đoạn dự phóng chi tiết. Công thức: $TV = \frac{CF_{n+1}}{r – g}$, trong đó $CF_{n+1}$ là dòng tiền của năm đầu tiên sau giai đoạn dự phóng và $g$ là tỷ lệ tăng trưởng dài hạn.
- Phương pháp bội số thoái vốn (Exit Multiple Method): Ước tính TV dựa trên bội số định giá (ví dụ: EV/EBITDA, P/E) của các công ty tương đương giao dịch trên thị trường tại thời điểm cuối giai đoạn dự phóng.
Bước 5: Chiết khấu các dòng tiền về hiện tại và tổng hợp
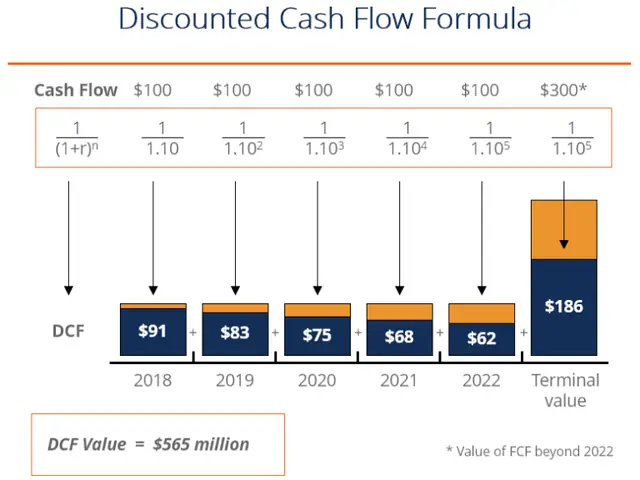
Bước cuối cùng là quy đổi tất cả các dòng tiền dự phóng và giá trị cuối kỳ về giá trị hiện tại bằng tỷ lệ chiết khấu đã xác định ở Bước 3.
- Giá trị hiện tại của từng dòng tiền dự phóng: $PV(CF_t) = \frac{CF_t}{(1 + r)^t}$
- Giá trị hiện tại của Giá trị cuối kỳ: $PV(TV) = \frac{TV}{(1 + r)^n}$
Tổng tất cả các giá trị hiện tại này sẽ cho ra giá trị của doanh nghiệp. Nếu bạn sử dụng FCFF và chiết khấu về hiện tại, bạn sẽ có Giá trị Doanh nghiệp (Enterprise Value – EV). Nếu bạn sử dụng FCFE và chiết khấu về hiện tại, bạn sẽ có Giá trị Vốn chủ sở hữu (Equity Value).
Ưu và nhược điểm của phương pháp chiết khấu dòng tiền DCF
Phương pháp Chiết khấu Dòng tiền (DCF) là một công cụ định giá mạnh mẽ, nhưng như mọi phương pháp khác, nó cũng có những ưu điểm và nhược điểm riêng cần được xem xét cẩn thận.
Ưu điểm:
- Cung cấp cái nhìn toàn diện về giá trị nội tại: DCF đi sâu vào động lực kinh doanh cốt lõi, tập trung vào khả năng tạo tiền thực tế của doanh nghiệp, từ đó đưa ra ước tính giá trị nội tại chính xác hơn so với các phương pháp dựa trên bội số thị trường hay sổ sách.
- Linh hoạt và có thể điều chỉnh theo các giả định khác nhau: Phương pháp này cho phép nhà phân tích thử nghiệm các kịch bản khác nhau bằng cách thay đổi các giả định về tốc độ tăng trưởng, tỷ lệ chiết khấu, hoặc các yếu tố dòng tiền. Điều này giúp hiểu rõ hơn về phạm vi giá trị tiềm năng và các yếu tố nhạy cảm.
- Giúp hiểu sâu về động lực tạo ra giá trị của doanh nghiệp: Quá trình dự phóng dòng tiền đòi hỏi sự hiểu biết sâu sắc về mô hình kinh doanh, chiến lược, thị trường cạnh tranh và các yếu tố kinh tế vĩ mô. Điều này giúp nhà phân tích và quản lý nhận diện rõ hơn các yếu tố thực sự thúc đẩy giá trị cho doanh nghiệp.
Nhược điểm:
- Độ nhạy cảm cao với các giả định đầu vào: Kết quả của DCF phụ thuộc rất nhiều vào các giả định về tốc độ tăng trưởng dòng tiền, tỷ lệ chiết khấu và giá trị cuối kỳ. Một thay đổi nhỏ trong các giả định này có thể dẫn đến sự khác biệt lớn trong kết quả định giá.
- Khó khăn trong việc dự phóng chính xác dòng tiền dài hạn: Việc dự báo chính xác dòng tiền trong tương lai, đặc biệt là trong nhiều năm tới, là một thách thức lớn. Các yếu tố bất ngờ như thay đổi công nghệ, biến động kinh tế, hoặc cạnh tranh mới có thể làm sai lệch đáng kể các dự báo.
- Rủi ro sai lệch do chất lượng dữ liệu và sai sót trong phân tích: Độ chính xác của DCF phụ thuộc vào chất lượng của dữ liệu đầu vào và kỹ năng phân tích của người thực hiện. Sai sót trong thu thập dữ liệu, tính toán hoặc áp dụng các giả định không phù hợp có thể dẫn đến kết quả định giá sai lệch.
Ứng dụng thực tế của phương pháp chiết khấu dòng tiền
Có thể bạn quan tâm: Chiến Đấu Tiến Công Là Gì? Nguyên Tắc, Chiến Thuật Và Các Khía Cạnh Quan Trọng
Phương pháp Chiết khấu Dòng tiền (DCF) là một công cụ linh hoạt và mạnh mẽ, được áp dụng rộng rãi trong nhiều tình huống tài chính quan trọng.
- Định giá doanh nghiệp và cổ phiếu: Đây là ứng dụng phổ biến nhất của DCF. Các nhà đầu tư sử dụng DCF để ước tính giá trị nội tại của một cổ phiếu hoặc toàn bộ doanh nghiệp, từ đó đưa ra quyết định mua, bán hoặc nắm giữ.
- Đánh giá các dự án đầu tư mới: Khi một doanh nghiệp xem xét đầu tư vào một dự án mới (ví dụ: xây dựng nhà máy mới, ra mắt sản phẩm mới), DCF giúp ước tính dòng tiền tương lai mà dự án đó có thể tạo ra và so sánh với chi phí đầu tư ban đầu để xác định tính khả thi.
- Ra quyết định mua bán và sáp nhập (M&A): Trong các giao dịch M&A, DCF là một công cụ quan trọng để xác định mức giá hợp lý cho việc mua lại hoặc sáp nhập một doanh nghiệp khác.
- Lập kế hoạch tài chính và ngân sách: DCF có thể được sử dụng như một phần của quá trình lập kế hoạch tài chính và ngân sách để đánh giá hiệu quả của các chiến lược kinh doanh, dự báo nhu cầu vốn và định hướng mục tiêu tăng trưởng.
Các yếu tố ảnh hưởng đến kết quả chiết khấu dòng tiền DCF và cách cải thiện độ chính xác
Để sử dụng phương pháp Chiết khấu Dòng tiền (DCF) một cách hiệu quả, việc hiểu rõ các yếu tố ảnh hưởng đến kết quả và cách cải thiện độ chính xác là vô cùng quan trọng.
Phân tích tác động của các giả định (tốc độ tăng trưởng, tỷ lệ chiết khấu, dòng tiền) đến kết quả DCF.
Kết quả định giá DCF có độ nhạy cảm cao với các giả định đầu vào.
Tốc độ tăng trưởng: Một sự thay đổi nhỏ trong giả định về tốc độ tăng trưởng dài hạn (g) trong mô hình tăng trưởng vĩnh cửu có thể tác động đáng kể đến Giá trị cuối kỳ (TV) và do đó là tổng giá trị DCF. Tốc độ tăng trưởng giả định cần thực tế, phản ánh tiềm năng tăng trưởng bền vững của ngành và doanh nghiệp.
Tỷ lệ chiết khấu (r): Tỷ lệ chiết khấu càng cao, giá trị hiện tại của các dòng tiền tương lai càng thấp và ngược lại. Việc xác định tỷ lệ chiết khấu chính xác, phản ánh đúng rủi ro của khoản đầu tư, là cực kỳ quan trọng. Một tỷ lệ chiết khấu sai lệch có thể dẫn đến đánh giá quá cao hoặc quá thấp giá trị doanh nghiệp.
Dòng tiền (CFt): Sai sót trong dự phóng dòng tiền, dù là doanh thu, chi phí, CAPEX hay vốn lưu động, đều sẽ trực tiếp ảnh hưởng đến kết quả cuối cùng. Cần có sự phân tích kỹ lưỡng và các giả định hợp lý dựa trên dữ liệu lịch sử và triển vọng tương lai.
Các lỗi thường gặp khi áp dụng DCF tại doanh nghiệp Việt Nam và cách khắc phục.
Tại Việt Nam, việc áp dụng DCF có thể gặp phải một số thách thức và lỗi phổ biến do đặc thù môi trường kinh doanh và quản lý.
- Gian lận hóa đơn, chi phí ảo: Việc sử dụng hóa đơn không có thật hoặc khai khống chi phí có thể làm sai lệch dòng tiền và lợi nhuận, dẫn đến kết quả DCF không phản ánh đúng thực tế hoạt động.
- Khắc phục: Tăng cường kiểm soát nội bộ, quy trình phê duyệt chi phí chặt chẽ, đối soát với nhà cung cấp và các cơ quan thuế.
- Nhập liệu thủ công, độ trễ dữ liệu: Nhiều quy trình vẫn dựa vào nhập liệu thủ công, gây chậm trễ trong việc cập nhật thông tin tài chính. Điều này khiến việc dự phóng dòng tiền dựa trên dữ liệu lỗi thời hoặc không kịp thời.
- Khắc phục: Đầu tư vào hệ thống phần mềm quản lý tài chính, kế toán, FP&A (Financial Planning & Analysis) để tự động hóa nhập liệu và xử lý dữ liệu.
- Thiếu đối soát doanh thu và công nợ: Sự không khớp giữa ghi nhận doanh thu và khả năng thu hồi công nợ có thể làm sai lệch dự phóng dòng tiền.
- Khắc phục: Xây dựng quy trình đối soát chặt chẽ giữa bộ phận bán hàng, kế toán công nợ và kế toán trưởng; thường xuyên rà soát các khoản phải thu quá hạn.
Tầm quan trọng của dữ liệu “real-time” và FP&A trong bối cảnh DCF.

Trong bối cảnh áp dụng DCF, dữ liệu “real-time” (thời gian thực) và chức năng Lập kế hoạch và Phân tích Tài chính (FP&A) đóng vai trò then chốt để nâng cao độ chính xác và hiệu quả.
Dữ liệu thời gian thực cung cấp cho các nhà phân tích và quản lý cái nhìn cập nhật nhất về tình hình tài chính và hoạt động của doanh nghiệp. Điều này cho phép họ đưa ra các dự báo dòng tiền chính xác hơn, điều chỉnh các giả định kịp thời khi có biến động thị trường hoặc hoạt động kinh doanh.
FP&A, với khả năng tích hợp dữ liệu từ nhiều nguồn, xây dựng các mô hình tài chính phức tạp và thực hiện phân tích kịch bản, là công cụ không thể thiếu để hỗ trợ quá trình lập dự phóng dòng tiền, xác định tỷ lệ chiết khấu, và tính toán giá trị DCF một cách khoa học và đáng tin cậy. Sự kết hợp này giúp DCF trở thành một công cụ ra quyết định chiến lược chứ không chỉ là một bài tập định giá trên giấy tờ.
DCF khác biệt thế nào so với NPV và IRR?
Trong lĩnh vực tài chính, DCF (Chiết khấu Dòng tiền), NPV (Giá trị Hiện tại Ròng) và IRR (Tỷ suất Hoàn vốn Nội tại) đều là các phương pháp đánh giá đầu tư dựa trên giá trị thời gian của tiền tệ, nhưng chúng có mục đích và cách sử dụng khác nhau.
- DCF (Discounted Cash Flow): Như đã phân tích, DCF là một phương pháp định giá rộng hơn, nhằm xác định giá trị nội tại của một tài sản hoặc doanh nghiệp bằng cách chiết khấu tất cả các dòng tiền dự kiến trong tương lai về giá trị hiện tại. DCF có thể được sử dụng để định giá một khoản đầu tư đơn lẻ hoặc toàn bộ một doanh nghiệp.
- NPV (Net Present Value): NPV là một chỉ số cụ thể được tính toán từ phương pháp DCF. Nó đo lường giá trị ròng của một dự án hoặc khoản đầu tư bằng cách lấy tổng giá trị hiện tại của tất cả các dòng tiền vào trừ đi tổng giá trị hiện tại của tất cả các dòng tiền ra (bao gồm cả chi phí đầu tư ban đầu).
- Mục đích: Đánh giá xem một dự án có khả thi về mặt tài chính hay không.
- Cách sử dụng: Nếu NPV > 0, dự án được xem là có khả năng tạo ra giá trị và nên được chấp nhận. Nếu NPV < 0, dự án nên bị từ chối.
- IRR (Internal Rate of Return): IRR là tỷ lệ chiết khấu mà tại đó NPV của một dự án bằng 0. Nó đại diện cho tỷ suất sinh lời nội tại của dự án.
- Mục đích: Xác định tỷ suất sinh lời thực tế mà một khoản đầu tư dự kiến sẽ tạo ra.
- Cách sử dụng: So sánh IRR với tỷ lệ chiết khấu yêu cầu (chi phí cơ hội). Nếu IRR > Tỷ lệ chiết khấu yêu cầu, dự án được chấp nhận.
Tóm lại, DCF là phương pháp nền tảng để tính toán dòng tiền tương lai và chiết khấu chúng. NPV và IRR là các chỉ số được phái sinh từ DCF để đưa ra quyết định đầu tư cụ thể cho một dự án.
Khi nào CFO nên ưu tiên sử dụng DCF trong ra quyết định?
CFO (Giám đốc Tài chính) nên ưu tiên sử dụng phương pháp Chiết khấu Dòng tiền (DCF) trong ra quyết định trong các tình huống sau:
- Định giá các khoản đầu tư dài hạn và các tài sản không có thị trường giao dịch rõ ràng: DCF là công cụ lý tưởng để định giá các dự án vốn lớn, các công ty tư nhân, hoặc các tài sản có tính chất độc đáo mà các phương pháp dựa trên bội số thị trường khó áp dụng.
- Đánh giá các chiến lược kinh doanh mới hoặc tái cấu trúc doanh nghiệp: Khi xem xét các thay đổi lớn trong hoạt động kinh doanh, mở rộng sang thị trường mới, hoặc tái cấu trúc, DCF giúp dự báo tác động tài chính dài hạn và đánh giá tính khả thi của các chiến lược này.
- Trong các giao dịch M&A phức tạp: Khi mua lại hoặc sáp nhập một doanh nghiệp, DCF cung cấp cơ sở định giá sâu sắc hơn, xem xét các yếu tố riêng biệt của doanh nghiệp mục tiêu, vượt ra ngoài các bội số định giá thông thường.
- Khi cần hiểu rõ động lực tạo ra giá trị của doanh nghiệp: DCF đòi hỏi sự phân tích chi tiết về các yếu tố hoạt động và tài chính, giúp CFO hiểu rõ hơn về những gì thực sự thúc đẩy giá trị cho doanh nghiệp, từ đó đưa ra các quyết định chiến lược hiệu quả hơn.
- Khi muốn phân tích độ nhạy và đánh giá rủi ro: Khả năng thay đổi các giả định đầu vào của DCF cho phép CFO thực hiện phân tích độ nhạy (sensitivity analysis) và đánh giá rủi ro, xác định các yếu tố nào có tác động lớn nhất đến giá trị.
Lời khuyên cho CFO khi sử dụng DCF để ra quyết định đầu tư hiệu quả
Để biến phương pháp Chiết khấu Dòng tiền (DCF) từ một công cụ lý thuyết thành một công cụ ra quyết định đầu tư hiệu quả trong thực tế, các CFO có thể tham khảo những lời khuyên sau:
- Xây dựng mô hình DCF linh hoạt và có thể tùy chỉnh: Không nên chỉ dừng lại ở một mô hình cố định. Hãy xây dựng các mô hình cho phép dễ dàng thay đổi các giả định chính (tốc độ tăng trưởng, tỷ lệ chiết khấu, các yếu tố dòng tiền) để thực hiện phân tích độ nhạy và kịch bản.
- Tập trung vào chất lượng dự phóng dòng tiền: Dòng tiền là “trái tim” của DCF. Hãy dành thời gian và nguồn lực để đảm bảo các dự phóng dòng tiền dựa trên những phân tích sâu sắc về thị trường, đối thủ cạnh tranh, mô hình kinh doanh và các yếu tố vĩ mô, thay vì chỉ dựa vào các con số “ước lượng”.
- Sử dụng nhiều phương pháp để xác định Giá trị cuối kỳ (TV): Đừng chỉ dựa vào một phương pháp duy nhất để tính TV. Kết hợp mô hình tăng trưởng vĩnh cửu với phương pháp bội số thoái vốn và xem xét dải giá trị hợp lý cho cả hai.
- Hiểu rõ các giả định và giới hạn của phương pháp: Luôn nhận thức được rằng DCF là một ước tính dựa trên các giả định. Hãy truyền đạt rõ ràng các giả định này cùng với kết quả định giá, và nhấn mạnh rằng nó chỉ là một trong nhiều công cụ hỗ trợ quyết định.
- Tích hợp DCF với các phương pháp định giá khác: Để có cái nhìn toàn diện, hãy kết hợp kết quả từ DCF với các phương pháp định giá khác như bội số thị trường hoặc định giá theo giao dịch tương đương. Sự hội tụ của các phương pháp này sẽ tăng cường độ tin cậy của kết quả.
- Tận dụng công nghệ và dữ liệu “real-time”: Sử dụng các phần mềm tài chính chuyên dụng và đảm bảo truy cập dữ liệu tài chính và hoạt động theo thời gian thực để nâng cao độ chính xác và hiệu quả của quá trình phân tích.
- Luôn cập nhật kiến thức và thực tiễn tốt nhất: Lĩnh vực tài chính và định giá luôn thay đổi. CFO cần liên tục cập nhật các phương pháp, công cụ và xu hướng mới nhất trong việc áp dụng DCF và các kỹ thuật định giá khác.
Cập Nhật Lúc Tháng 9 27, 2026 by admin



