
Chi thường xuyên đóng vai trò then chốt trong việc duy trì hoạt động liên tục của bộ máy nhà nước và đảm bảo các dịch vụ công thiết yếu đến với người dân. Đây là khoản chi đảm bảo các nhu cầu vận hành hàng năm, từ lương bổng cho cán bộ, công chức, viên chức đến chi phí hoạt động của các đơn vị sự nghiệp công lập.
Bài viết này sẽ đi sâu vào định nghĩa, các yếu tố cấu thành, nguồn gốc và nguyên tắc cân đối của chi thường xuyên. Chúng ta cũng sẽ làm rõ sự khác biệt cốt lõi giữa chi thường xuyên và chi đầu tư phát triển, cùng với phạm vi ứng dụng và các lĩnh vực chi tiêu cụ thể. Bên cạnh đó, những quy định về điều kiện, quy trình thực hiện, quản lý và các khía cạnh pháp lý liên quan cũng sẽ được trình bày chi tiết.
Chi Thường Xuyên Là Gì?
Chi thường xuyên là các khoản chi tiêu của Nhà nước nhằm đảm bảo hoạt động thường xuyên, liên tục và duy trì bộ máy nhà nước, các đơn vị sự nghiệp công lập, tổ chức chính trị – xã hội, các tổ chức hội và các nhiệm vụ chi theo quy định của pháp luật. Theo quy định tại Khoản 3 Điều 2 Luật Ngân sách Nhà nước năm 2027, chi thường xuyên được hiểu là khoản chi cần thiết cho các hoạt động vận hành, duy trì và phát triển các chức năng, nhiệm vụ hàng năm của Nhà nước.
Vai trò và mục đích chính của chi thường xuyên là đảm bảo sự vận hành thông suốt, hiệu quả của hệ thống chính trị, cung cấp các dịch vụ công thiết yếu và thực hiện các chức năng quản lý nhà nước. Chúng đảm bảo các nhu cầu thiết yếu hàng năm như chi trả lương, phụ cấp cho đội ngũ cán bộ, công chức, viên chức và người lao động trong khu vực công; chi hoạt động của các cơ quan hành chính nhà nước; chi hoạt động của các đơn vị sự nghiệp công lập trong các lĩnh vực giáo dục, y tế, văn hóa, thể thao, khoa học và công nghệ; chi cho các hoạt động đảm bảo an sinh xã hội, quốc phòng, an ninh và các nhiệm vụ thường xuyên khác theo quy định.
Các Yếu Tố Cấu Thành Chi Thường Xuyên
Có thể bạn quan tâm: Tri Phủ Là Gì? Chức Năng Và Vị Trí Trong Hệ Thống Quan Chế Phong Kiến Việt Nam
Chi thường xuyên bao gồm nhiều khoản mục chi đa dạng, phản ánh các nhu cầu vận hành thiết yếu của Nhà nước và các tổ chức công. Các khoản chi này có thể kể đến như:
- Chi lương, phụ cấp và các khoản có tính chất lương: Đây là khoản chi lớn nhất, bao gồm lương cơ bản, các loại phụ cấp (chức vụ, thâm niên, ưu đãi,…) và các khoản đóng góp theo lương (bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp). Ví dụ: Tiền lương hàng tháng của cán bộ, công chức tại Sở Kế hoạch và Đầu tư; phụ cấp cho giáo viên, bác sĩ công lập.
- Chi hoạt động sự nghiệp: Bao gồm các khoản chi cho hoạt động của các đơn vị sự nghiệp công lập như trường học, bệnh viện, viện nghiên cứu, bảo tàng, thư viện. Ví dụ: Chi phí mua sắm vật tư, trang thiết bị y tế cho bệnh viện tuyến huyện; chi phí duy trì hoạt động giảng dạy, nghiên cứu khoa học tại các trường đại học.
- Chi hành chính, quản lý: Các khoản chi phục vụ công tác quản lý, điều hành của các cơ quan nhà nước từ trung ương đến địa phương. Ví dụ: Chi văn phòng phẩm, điện, nước, nhiên liệu, sửa chữa nhỏ trụ sở làm việc, công tác phí, hội nghị, hội thảo của các Bộ, Ban, Ngành.
- Chi công tác phí, hội nghị, hội thảo: Bao gồm chi phí đi công tác, tổ chức các cuộc họp, hội thảo, tập huấn phục vụ công tác chuyên môn, quản lý nhà nước.
- Chi mua sắm tài sản, vật tư tiêu hao phục vụ hoạt động thường xuyên: Các khoản chi mua sắm các tài sản có giá trị nhỏ hoặc các vật tư có vòng đời ngắn, phục vụ trực tiếp cho hoạt động hàng ngày. Ví dụ: Mua máy tính, bàn ghế cho văn phòng; mua văn phòng phẩm, vật tư vệ sinh.
- Chi dịch vụ công ích, an sinh xã hội: Các khoản chi cho các hoạt động cung cấp dịch vụ công cộng và đảm bảo an sinh xã hội. Ví dụ: Chi hỗ trợ người nghèo, người có công với cách mạng; chi cho các chương trình y tế dự phòng, tiêm chủng mở rộng.
Nguồn Gốc và Nguyên Tắc Cân Đối Ngân Sách Nhà Nước
Nguồn tài chính chủ yếu của chi thường xuyên đến từ ngân sách nhà nước, bao gồm ngân sách trung ương và ngân sách địa phương. Ngân sách này được hình thành từ các nguồn thu như thuế, phí, lệ phí, các khoản đóng góp của các tổ chức và cá nhân, thu từ hoạt động kinh tế của Nhà nước, và các khoản viện trợ, vay nợ (nếu có). Ngoài ra, một số khoản chi thường xuyên có thể được sử dụng từ các quỹ tài chính công hoặc các quỹ được cấp có thẩm quyền phê duyệt.
Nguyên tắc cốt lõi khi thực hiện chi thường xuyên là nguyên tắc cân đối ngân sách. Điều này có nghĩa là tổng chi không được vượt quá tổng thu trong một kỳ ngân sách, đảm bảo tính bền vững và ổn định của nền tài chính công. Mọi khoản chi thường xuyên đều phải nằm trong dự toán ngân sách đã được cấp có thẩm quyền giao cho từng đơn vị, địa phương. Việc lập, chấp hành và quyết toán ngân sách phải tuân thủ chặt chẽ các quy định của pháp luật về ngân sách nhà nước, đảm bảo tính minh bạch, hiệu quả và tiết kiệm.
Sự Khác Biệt Cốt Lõi Giữa Chi Thường Xuyên và Chi Đầu Tư Phát Triển

Có thể bạn quan tâm: Chi Phí Định Mức Là Gì? Hướng Dẫn Xây Dựng & Phân Tích Chuẩn Xác
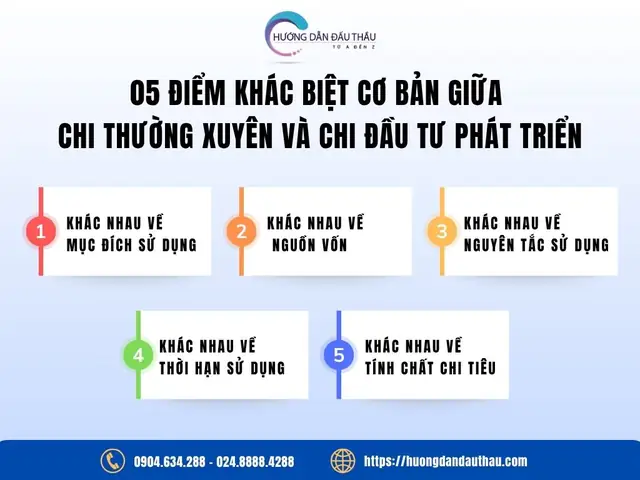
Việc phân biệt rõ ràng giữa chi thường xuyên và chi đầu tư phát triển là vô cùng quan trọng để quản lý ngân sách nhà nước hiệu quả, phục vụ đúng mục tiêu phát triển kinh tế – xã hội của đất nước. Hai loại chi này có sự khác biệt căn bản về mục đích, bản chất, thời hạn sử dụng và nguồn vốn.
| Tiêu Chí So Sánh | Chi Thường Xuyên | Chi Đầu Tư Phát Triển |
|---|---|---|
| Mục Đích Sử Dụng | Đảm bảo hoạt động vận hành, duy trì bộ máy nhà nước, cung cấp dịch vụ công. | Tạo tài sản cố định, phát triển cơ sở hạ tầng, nâng cao năng lực sản xuất. |
| Bản Chất Chi Tiêu | Chi phục vụ tiêu dùng, duy trì hoạt động, đáp ứng nhu cầu hàng năm. | Chi tạo ra của cải, giá trị mới, tài sản có khả năng sinh lời hoặc mang lại lợi ích lâu dài. |
| Thời Hạn Sử Dụng | Ngắn hạn, chủ yếu trong năm ngân sách. | Dài hạn, mang lại lợi ích trong nhiều năm. |
| Nguồn Vốn | Chủ yếu từ nguồn thu thường xuyên của ngân sách nhà nước. | Chủ yếu từ nguồn thu đầu tư, vay nợ, ODA, trái phiếu Chính phủ. |
| Nguyên Tắc Sử Dụng | Phải có trong dự toán được giao, đảm bảo cân đối ngân sách. | Phải nằm trong kế hoạch đầu tư công, ưu tiên các dự án có hiệu quả cao. |
| Ví Dụ | Lương cán bộ, chi hoạt động giáo dục, y tế, hành chính. | Xây dựng đường cao tốc, nhà máy thủy điện, trường đại học mới, bệnh viện hiện đại. |
Đặc Điểm Của Gói Thầu Sử Dụng Nguồn Chi Thường Xuyên
Các gói thầu sử dụng nguồn chi thường xuyên thường có những đặc điểm riêng biệt, đòi hỏi sự lưu ý trong quá trình lập kế hoạch và tổ chức lựa chọn nhà thầu. Thông thường, các gói thầu này tập trung vào việc mua sắm hàng hóa, dịch vụ, sửa chữa nhỏ hoặc cung cấp các dịch vụ hỗ trợ hoạt động.
Một số đặc điểm nổi bật của gói thầu sử dụng chi thường xuyên bao gồm:
- Quy mô và giá trị: Thường có quy mô nhỏ hơn so với các dự án đầu tư phát triển, với giá trị gói thầu nằm trong hạn mức quy định cho mua sắm thường xuyên.
- Tính chất hàng hóa/dịch vụ: Chủ yếu là mua sắm văn phòng phẩm, vật tư tiêu hao, trang thiết bị văn phòng thông thường, dịch vụ công nghệ thông tin, dịch vụ vệ sinh, bảo vệ, in ấn, sửa chữa nhỏ tài sản cố định.
- Thời gian thực hiện: Thường có thời gian thực hiện ngắn, phù hợp với nhu cầu sử dụng ngay trong năm ngân sách.
- Thủ tục mua sắm: Có thể áp dụng các hình thức lựa chọn nhà thầu đơn giản hơn như chào hàng cạnh tranh, chỉ định thầu hoặc mua sắm trực tiếp đối với các gói thầu có giá trị nhỏ theo quy định của pháp luật.
Khi lập kế hoạch lựa chọn nhà thầu cho các gói này, cần xác định rõ nhu cầu, phạm vi công việc, yêu cầu kỹ thuật, ngân sách dự kiến và thời gian thực hiện. Việc tuân thủ các quy định về đấu thầu, đảm bảo tính cạnh tranh, minh bạch, hiệu quả và tiết kiệm là yêu cầu bắt buộc, ngay cả với các gói thầu có giá trị nhỏ.
Phạm Vi và Các Lĩnh Vực Chi Thường Xuyên
Chi thường xuyên được phân bổ và áp dụng rộng rãi trên hầu hết các lĩnh vực hoạt động của Nhà nước, nhằm đảm bảo thực hiện tốt các chức năng, nhiệm vụ được giao. Phạm vi này bao trùm từ các hoạt động quản lý nhà nước đến việc cung cấp các dịch vụ công thiết yếu cho xã hội.

Có thể bạn quan tâm: Chi Phí Điều Trị Nội Trú Là Gì? Cần Biết Những Gì Để Không Bị Thâm Hụt Tài Chính?
Các lĩnh vực cụ thể mà chi thường xuyên được phân bổ và áp dụng bao gồm:
- Sự nghiệp giáo dục và đào tạo: Chi trả lương, phụ cấp cho giáo viên, cán bộ quản lý ngành; chi hoạt động của các trường học, cơ sở giáo dục từ mầm non đến đại học; chi mua sắm thiết bị dạy học, tài liệu; chi khen thưởng, khuyến khích học sinh, sinh viên.
- Sự nghiệp y tế và chăm sóc sức khỏe cộng đồng: Chi trả lương, phụ cấp cho cán bộ, y bác sĩ, nhân viên y tế; chi hoạt động của các bệnh viện, trung tâm y tế, trạm y tế xã; chi mua sắm thuốc men, vật tư y tế, trang thiết bị y tế cơ bản; chi cho các chương trình tiêm chủng, phòng chống dịch bệnh.
- Sự nghiệp văn hóa, thể thao và thông tin: Chi hoạt động của các cơ quan văn hóa, nghệ thuật, bảo tàng, thư viện, nhà hát, rạp chiếu phim; chi hỗ trợ các hoạt động văn hóa, thể thao quần chúng; chi cho các hoạt động tuyên truyền, quảng bá văn hóa.
- Khoa học và công nghệ: Chi hỗ trợ nghiên cứu khoa học cơ bản và ứng dụng; chi hoạt động của các viện nghiên cứu, trung tâm khoa học công nghệ; chi mua sắm trang thiết bị phục vụ nghiên cứu.
- Quản lý nhà nước: Bao gồm chi hoạt động của các cơ quan hành chính nhà nước ở tất cả các cấp (Chính phủ, Bộ, Sở, Phòng, Ủy ban nhân dân các cấp); chi trả lương, phụ cấp cho cán bộ, công chức, viên chức; chi công tác phí, hội nghị, hội thảo, tuyên truyền pháp luật, cải cách hành chính.
- Hoạt động của các tổ chức chính trị, chính trị – xã hội và tổ chức xã hội: Chi đảm bảo hoạt động thường xuyên của Mặt trận Tổ quốc Việt Nam, Tổng Liên đoàn Lao động Việt Nam, Hội Nông dân Việt Nam, Đoàn Thanh niên Cộng sản Hồ Chí Minh, Hội Liên hiệp Phụ nữ Việt Nam, Hội Cựu chiến binh Việt Nam, và các tổ chức xã hội khác được thành lập và hoạt động theo quy định của pháp luật.
Bên cạnh đó, chi hoạt động thường xuyên còn bao gồm nhiều khoản chi khác theo quy định của Nhà nước, như chi cho công tác bảo vệ môi trường, chi cho công tác dân tộc, chi cho các hoạt động đối ngoại, chi cho công tác phòng, chống tệ nạn xã hội, chi cho công tác tổ chức bầu cử, v.v. Mọi khoản chi này đều phải được lập dự toán, thẩm định, phê duyệt và chấp hành theo đúng quy định của Luật Ngân sách Nhà nước và các văn bản hướng dẫn thi hành.
Điều Kiện và Quy Trình Thực Hiện Chi Thường Xuyên
Để một khoản chi được coi là chi thường xuyên và được phép thực hiện, cần đáp ứng các điều kiện pháp lý và tài chính nhất định. Các điều kiện này nhằm đảm bảo khoản chi đó là hợp lý, hợp pháp và phù hợp với mục tiêu ngân sách.
Các điều kiện pháp lý và tài chính cần thiết bao gồm:
- Khoản chi phải thuộc danh mục các khoản chi được phép theo quy định của pháp luật: Cụ thể là phải nằm trong danh mục các khoản chi thường xuyên đã được quy định trong Luật Ngân sách Nhà nước và các văn bản hướng dẫn thi hành.
- Phải có trong dự toán ngân sách được giao: Mọi khoản chi thường xuyên đều phải được lập dự toán, thẩm định, phê duyệt và có trong kế hoạch ngân sách hàng năm của đơn vị hoặc địa phương.
- Có đủ nguồn tài chính: Nguồn tài chính để thực hiện khoản chi phải có sẵn hoặc được đảm bảo thu đầy đủ theo dự toán thu ngân sách.
- Tuân thủ các quy định về mua sắm, đấu thầu (nếu có): Đối với các khoản chi mua sắm hàng hóa, dịch vụ, sửa chữa tài sản có giá trị lớn, phải tuân thủ quy định của pháp luật về đấu thầu.
- Đảm bảo nguyên tắc tiết kiệm, hiệu quả: Khoản chi phải có tính cần thiết, hợp lý, tránh lãng phí và phải đạt được mục tiêu đề ra với chi phí thấp nhất có thể.
Quy trình chung để phê duyệt và giải ngân các khoản chi thường xuyên thường bao gồm các bước sau:
- Lập dự toán: Đơn vị dự toán (cơ quan, đơn vị sử dụng ngân sách) lập dự toán chi ngân sách hàng năm dựa trên kế hoạch hoạt động và các định mức chi tiêu hiện hành.
- Thẩm định và phê duyệt dự toán: Cơ quan tài chính cùng cấp hoặc cấp trên có thẩm quyền thẩm định dự toán chi của đơn vị, sau đó trình cấp có thẩm quyền phê duyệt. Dự toán chi thường xuyên phải nằm trong tổng mức dự toán ngân sách đã được Quốc hội, Hội đồng nhân dân các cấp thông qua.
- Giao dự toán: Sau khi dự toán được phê duyệt, cơ quan tài chính có thẩm quyền (Kho bạc Nhà nước, Sở Tài chính, Phòng Tài chính – Kế hoạch) sẽ thông báo hoặc giao dự toán chi ngân sách cho đơn vị sử dụng ngân sách.
- Thực hiện chi tiêu và thanh toán: Khi phát sinh nhu cầu chi, đơn vị lập hồ sơ đề nghị thanh toán gửi Kho bạc Nhà nước hoặc cơ quan tài chính có thẩm quyền kiểm soát, thẩm định. Nếu hồ sơ hợp lệ, Kho bạc Nhà nước sẽ thực hiện thanh toán cho đơn vị hoặc nhà cung cấp.
- Quyết toán: Cuối kỳ ngân sách (thường là cuối năm), đơn vị lập báo cáo quyết toán thu, chi ngân sách gửi cơ quan tài chính cùng cấp để kiểm tra, thẩm định và trình cấp có thẩm quyền phê duyệt.
Quản Lý Chi Thường Xuyên Ngân Sách Cho Sửa Chữa, Nâng Cấp Tài Sản
Có thể bạn quan tâm: Chi Phí Đi Vay Là Gì? Hướng Dẫn Chi Tiết Cách Tính & Hạch Toán Mới Nhất
Việc quản lý chi thường xuyên ngân sách cho sửa chữa, nâng cấp tài sản cố định có những nguyên tắc và quy định đặc thù, nhằm đảm bảo sử dụng nguồn vốn hiệu quả, tránh lãng phí và duy trì giá trị của tài sản nhà nước.
Nguyên tắc quản lý đặc thù khi sử dụng chi thường xuyên cho các hoạt động liên quan đến tài sản cố định bao gồm:
- Phân định rõ ràng giữa sửa chữa và đầu tư: Chi thường xuyên chỉ áp dụng cho các hoạt động sửa chữa nhỏ, bảo trì, duy tu định kỳ nhằm khôi phục hoặc duy trì năng lực hoạt động bình thường của tài sản. Các hoạt động cải tạo, nâng cấp làm tăng đáng kể công năng, giá trị hoặc kéo dài thời gian sử dụng của tài sản thì được coi là chi đầu tư phát triển và phải tuân thủ quy trình, nguồn vốn đầu tư.
- Tính cần thiết và hợp lý: Khoản chi sửa chữa, nâng cấp phải thực sự cần thiết để đảm bảo tài sản hoạt động an toàn, liên tục và hiệu quả. Việc sửa chữa phải dựa trên đánh giá tình trạng kỹ thuật, không thực hiện sửa chữa tràn lan, lãng phí.
- Tuân thủ định mức, tiêu chuẩn: Chi phí sửa chữa, bảo trì phải tuân thủ các định mức, tiêu chuẩn kỹ thuật và quy định về chi phí do cơ quan nhà nước có thẩm quyền ban hành.
- Quy trình phê duyệt: Việc quyết định sửa chữa, nâng cấp tài sản bằng nguồn chi thường xuyên cần có quy trình phê duyệt rõ ràng, tùy thuộc vào giá trị và tính chất của công việc sửa chữa.
Quy định về việc sử dụng ngân sách cho sửa chữa, bảo trì, nâng cấp tài sản như sau:
- Sửa chữa nhỏ, bảo trì định kỳ: Các khoản chi này thường được sử dụng từ nguồn chi hoạt động thường xuyên của đơn vị. Giá trị sửa chữa nhỏ thường được giới hạn ở một mức nhất định theo quy định.
- Sửa chữa lớn, nâng cấp: Nếu việc sửa chữa có quy mô lớn, làm thay đổi cơ bản tính năng, cấu trúc, hoặc kéo dài đáng kể thời gian sử dụng của tài sản, thì phải được coi là dự án đầu tư phát triển. Các dự án này đòi hỏi phải có trong kế hoạch đầu tư công trung hạn và hàng năm, được phê duyệt theo đúng quy trình đầu tư xây dựng và sử dụng nguồn vốn đầu tư phát triển.
Việc quản lý chặt chẽ các khoản chi này giúp bảo toàn và phát huy tối đa hiệu quả sử dụng tài sản công, đồng thời đảm bảo tính cân đối và hiệu quả của ngân sách nhà nước.
Hạn Mức Chỉ Định Thầu Vốn Chi Thường Xuyên
Quy định về hạn mức chỉ định thầu đối với các gói thầu sử dụng nguồn chi thường xuyên là một yếu tố quan trọng để đảm bảo tính linh hoạt trong mua sắm hàng hóa, dịch vụ thiết yếu, đồng thời vẫn duy trì được tính cạnh tranh và hiệu quả. Chỉ định thầu là một hình thức lựa chọn nhà thầu đặc biệt, chỉ áp dụng trong những trường hợp nhất định theo quy định của pháp luật.
Các quy định về hạn mức tối đa cho phép chỉ định thầu đối với các gói thầu sử dụng nguồn chi thường xuyên thường được quy định cụ thể trong Luật Đấu thầu và các văn bản hướng dẫn thi hành. Hạn mức này có thể thay đổi tùy theo quy mô, tính chất của gói thầu và thẩm quyền phê duyệt.
Các yếu tố ảnh hưởng đến việc xác định hạn mức chỉ định thầu có thể bao gồm:
- Giá gói thầu: Đây là yếu tố quan trọng nhất. Các gói thầu có giá trị càng nhỏ thì khả năng được áp dụng chỉ định thầu càng cao, miễn là đáp ứng các điều kiện về tính cấp thiết, không thể thay thế, hoặc tính khẩn cấp.
- Tính chất của gói thầu: Các gói thầu có tính chất đặc thù, yêu cầu về kỹ thuật cao, độc quyền, hoặc cần thực hiện nhanh chóng để khắc phục hậu quả thiên tai, dịch bệnh có thể được ưu tiên chỉ định thầu.
- Nguồn vốn: Nguồn vốn chi thường xuyên thường có tính linh hoạt hơn về thời gian và thủ tục so với vốn đầu tư. Tuy nhiên, vẫn phải tuân thủ các quy định chung về đấu thầu.
- Quy định của pháp luật: Luật Đấu thầu và các nghị định, thông tư hướng dẫn sẽ quy định rõ các trường hợp, điều kiện và hạn mức áp dụng chỉ định thầu.
Việc áp dụng chỉ định thầu cần được cân nhắc kỹ lưỡng để tránh tình trạng lạm dụng, gây thất thoát ngân sách nhà nước. Các cơ quan, đơn vị sử dụng ngân sách phải đảm bảo việc chỉ định thầu được thực hiện công khai, minh bạch, công bằng và hiệu quả, chỉ trong những trường hợp thực sự cần thiết và tuân thủ đúng các quy định pháp luật.
Các Khía Cạnh Pháp Lý Liên Quan Đến Chi Thường Xuyên
Việc thực hiện chi thường xuyên phải tuân thủ chặt chẽ các quy định của pháp luật, đặc biệt là Luật Ngân sách Nhà nước và các văn bản hướng dẫn thi hành. Sự tuân thủ này không chỉ đảm bảo tính pháp lý của khoản chi mà còn góp phần nâng cao hiệu quả quản lý tài chính công và phòng chống tham nhũng, lãng phí.
Tầm quan trọng của việc tuân thủ các quy định pháp lý bao gồm:
- Đảm bảo tính hợp pháp: Mọi khoản chi thường xuyên phải được phê duyệt và thực hiện theo đúng quy trình, thủ tục pháp lý. Điều này giúp ngăn chặn các khoản chi trái quy định, gây thất thoát ngân sách.
- Nâng cao tính minh bạch và trách nhiệm giải trình: Các quy định pháp lý yêu cầu công khai, minh bạch trong lập, chấp hành và quyết toán ngân sách. Điều này giúp người dân và các cơ quan giám sát có thể kiểm tra, đánh giá việc sử dụng ngân sách.
- Đảm bảo hiệu quả và tiết kiệm: Các quy định về định mức chi, quy trình mua sắm, đấu thầu giúp các đơn vị sử dụng ngân sách phải cân nhắc kỹ lưỡng, lựa chọn phương án tối ưu để đạt được mục tiêu với chi phí thấp nhất.
- Phòng chống tham nhũng, lãng phí: Sự chặt chẽ trong quy trình pháp lý, kiểm soát chi và quyết toán là công cụ quan trọng để ngăn chặn các hành vi tiêu cực, tham nhũng, lãng phí trong quản lý ngân sách.
Lợi ích của việc thực hiện chi thường xuyên đúng quy định là rất rõ ràng:
- Đảm bảo hoạt động ổn định, liên tục của bộ máy nhà nước và các dịch vụ công.
- Góp phần vào sự phát triển kinh tế – xã hội bền vững thông qua việc phân bổ nguồn lực hợp lý.
- Tăng cường niềm tin của nhân dân vào sự quản lý tài chính công minh bạch, hiệu quả của Nhà nước.
- Tránh được các rủi ro pháp lý, xử phạt hành chính và các hậu quả tiêu cực khác.
Do đó, các cơ quan, đơn vị, cá nhân có liên quan đến việc quản lý và sử dụng chi thường xuyên cần thường xuyên cập nhật, nghiên cứu và tuân thủ nghiêm ngặt các quy định của pháp luật về ngân sách nhà nước.
Cập Nhật Lúc Tháng 9 27, 2026 by admin



