
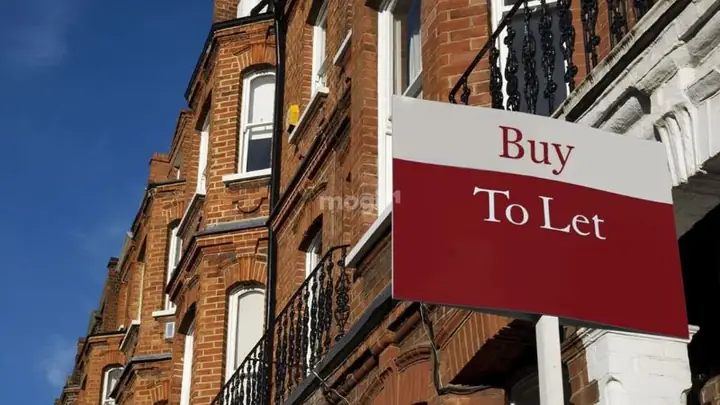
“Buy to Let” là một chiến lược đầu tư bất động sản hấp dẫn, cho phép các nhà đầu tư mua tài sản với mục đích chính là cho thuê và thu lợi nhuận. Mô hình này khác biệt với việc mua nhà để ở thông thường, tập trung vào việc tạo ra dòng tiền ổn định và tăng trưởng giá trị tài sản dài hạn. Hiểu rõ “Buy to Let là gì” và cách thức hoạt động sẽ mở ra cơ hội đầu tư sinh lời hiệu quả cho nhiều nhà đầu tư.
Bài viết này sẽ đi sâu vào định nghĩa, lịch sử hình thành, quy trình vận hành, những lợi ích tiềm năng cũng như các rủi ro cần cân nhắc khi tham gia vào thị trường “Buy to Let”. Chúng ta cũng sẽ khám phá các yếu tố quan trọng và lời khuyên hữu ích cho những ai mới bắt đầu với mô hình đầu tư này.
Buy to Let là gì?
Buy to Let, hay còn gọi là “mua để cho thuê”, là một hình thức đầu tư bất động sản mà nhà đầu tư mua một tài sản, thường là nhà ở, với mục đích chính là cho thuê lại để thu về thu nhập định kỳ thay vì để ở. Bản chất của mô hình này xoay quanh việc tạo ra dòng tiền thụ động từ tiền thuê hàng tháng, đồng thời kỳ vọng giá trị bất động sản sẽ tăng lên theo thời gian, mang lại lợi nhuận kép.
Khác biệt rõ ràng so với việc mua nhà để ở, mục tiêu của Buy to Let là khai thác khả năng sinh lời từ tài sản. Thay vì làm tổ ấm, ngôi nhà trở thành một công cụ đầu tư. Mô hình này cũng tách biệt với các hình thức đầu tư bất động sản khác như đầu tư vào dự án phát triển, mua bán nhà đất lướt sóng (flipping) hay đầu tư vào cổ phiếu của các công ty bất động sản, bởi nó tập trung trực tiếp vào việc sở hữu và vận hành tài sản cho thuê.

Có thể bạn quan tâm: Buy Limit Và Buy Stop Là Gì? Hướng Dẫn Phân Biệt Và Cách Sử Dụng Hiệu Quả
Lịch sử và Nguồn gốc của Mô hình Buy to Let
Thuật ngữ “Buy to Let” và mô hình đầu tư tương ứng có nguồn gốc sâu xa, đặc biệt phát triển mạnh mẽ tại Vương quốc Anh vào cuối những năm 1990. Sự ra đời của các loại hình thế chấp chuyên biệt dành cho mục đích cho thuê, được gọi là “Buy to Let mortgage”, đóng vai trò then chốt trong việc hình thành và phổ biến mô hình này.
Trước đây, các khoản vay thế chấp truyền thống thường yêu cầu người vay phải sinh sống trong căn nhà đó. Tuy nhiên, với sự phát triển của thị trường, các ngân hàng và tổ chức tài chính bắt đầu cung cấp các sản phẩm thế chấp cho phép người vay mua bất động sản với mục đích cho thuê. Điều này đã mở ra cánh cửa cho nhiều cá nhân và nhà đầu tư tham gia vào thị trường bất động sản cho thuê một cách chuyên nghiệp hơn, thúc đẩy sự phát triển của lĩnh vực đầu tư này.
Cách thức hoạt động của đầu tư Buy to Let
Quy trình đầu tư Buy to Let bắt đầu từ việc tìm kiếm, lựa chọn và mua một bất động sản phù hợp với mục tiêu đầu tư. Sau khi hoàn tất thủ tục mua bán, nhà đầu tư sẽ tiến hành tìm kiếm người thuê, ký hợp đồng và quản lý tài sản trong suốt thời gian cho thuê. Một yếu tố quan trọng trong quy trình này là việc sử dụng thế chấp Buy to Let (Buy to Let mortgage) – một loại hình vay thế chấp đặc thù có lãi suất và điều kiện khác biệt so với thế chấp mua nhà để ở, thường dựa trên tiềm năng cho thuê của tài sản hơn là thu nhập cá nhân của người vay.
Có thể bạn quan tâm: Butyrospermum Parkii Butter Là Gì? Công Dụng Và Cách Sử Dụng Bơ Hạt Mỡ Cho Da
Bên cạnh khoản vay thế chấp, nhà đầu tư cần tính toán và chi trả nhiều loại chi phí khác. Bao gồm chi phí ban đầu như tiền đặt cọc, phí luật sư, phí thẩm định; các khoản thuế liên quan đến sở hữu và thu nhập cho thuê (ví dụ: thuế thu nhập cá nhân, thuế tài sản); phí quản lý nếu thuê đơn vị chuyên nghiệp; chi phí bảo trì, sửa chữa định kỳ và các khoản phát sinh không lường trước. Hiểu rõ các chi phí này giúp nhà đầu tư lập kế hoạch tài chính chính xác và tối ưu hóa lợi nhuận.
Lợi ích khi đầu tư vào mô hình Buy to Let
Đầu tư vào mô hình Buy to Let mang lại nhiều lợi ích hấp dẫn cho nhà đầu tư, đặc biệt là khả năng tạo ra nguồn thu nhập thụ động ổn định. Khoản tiền thuê hàng tháng từ người thuê có thể bù đắp các chi phí vận hành và mang lại lợi nhuận ròng, giúp nhà đầu tư có thêm nguồn tài chính mà không cần trực tiếp tham gia vào công việc hàng ngày.
Bên cạnh thu nhập định kỳ, nhà đầu tư còn được hưởng tiềm năng tăng giá trị tài sản bất động sản theo thời gian. Thị trường bất động sản có xu hướng tăng giá trong dài hạn, có nghĩa là giá trị căn nhà bạn mua để cho thuê có thể cao hơn đáng kể trong tương lai, mang lại lợi nhuận vốn khi bán. Hơn nữa, đầu tư vào Buy to Let giúp đa dạng hóa danh mục đầu tư cá nhân, giảm thiểu rủi ro tập trung vào một loại tài sản duy nhất và có thể mang lại sự ổn định cho tổng thể tài sản.
Rủi ro và Thách thức khi đầu tư Buy to Let
Có thể bạn quan tâm: Cao Su Butyl Là Gì? Đặc Tính, Ứng Dụng Và Cách Nhận Biết Chi Tiết
Mặc dù có nhiều lợi ích, đầu tư Buy to Let cũng tiềm ẩn không ít rủi ro và thách thức. Rủi ro về thị trường bao gồm khả năng giá trị bất động sản giảm sút do biến động kinh tế, quy hoạch thay đổi hoặc sự bão hòa nguồn cung, cũng như nhu cầu thuê giảm khiến tài sản bị bỏ trống. Rủi ro về người thuê là một vấn đề khác, có thể bao gồm việc chậm thanh toán tiền thuê, gây hư hỏng tài sản hoặc các vấn đề pháp lý liên quan.
Ngoài ra, nhà đầu tư có thể đối mặt với các chi phí phát sinh không lường trước như sửa chữa lớn, chi phí pháp lý khi có tranh chấp với người thuê, hoặc các quy định mới về quản lý cho thuê. Sự phức tạp trong việc quản lý tài sản, từ việc tìm kiếm người thuê phù hợp, xử lý các yêu cầu bảo trì, đến việc tuân thủ các quy định pháp luật, cũng đòi hỏi thời gian và công sức đáng kể.
Các yếu tố cần cân nhắc trước khi đầu tư Buy to Let
Trước khi quyết định đầu tư vào mô hình Buy to Let, nhà đầu tư cần đánh giá kỹ lưỡng khả năng tài chính cá nhân và nguồn vốn sẵn có. Điều này bao gồm việc xác định số tiền có thể chi cho khoản đặt cọc, chi phí ban đầu và các khoản dự phòng cho các tình huống bất ngờ. Nghiên cứu kỹ lưỡng thị trường bất động sản mục tiêu là bước tiếp theo, tập trung vào vị trí tiềm năng, mức giá thuê trung bình, nhu cầu thuê thực tế và khả năng sinh lời của khu vực đó.

Có thể bạn quan tâm: Butterfly Kisses Là Gì? Ý Nghĩa, Cách Thực Hiện Và Tại Sao Chúng Đặc Biệt
Việc hiểu biết sâu sắc về các quy định pháp lý liên quan đến cho thuê bất động sản tại địa phương là vô cùng quan trọng. Điều này bao gồm các quy định về hợp đồng thuê, quyền và nghĩa vụ của chủ nhà, người thuê, cũng như các yêu cầu về an toàn và bảo trì. Nắm vững thông tin này giúp nhà đầu tư tránh được các rắc rối pháp lý không đáng có và vận hành việc cho thuê một cách hiệu quả.
Lời khuyên cho nhà đầu tư mới bắt đầu với Buy to Let
Đối với những nhà đầu tư mới bước chân vào lĩnh vực Buy to Let, việc lập một kế hoạch kinh doanh chi tiết là vô cùng quan trọng. Kế hoạch này nên bao gồm mục tiêu tài chính, phân tích rủi ro, dự báo dòng tiền và chiến lược quản lý. Lựa chọn bất động sản phù hợp với mục tiêu đầu tư cũng là yếu tố then chốt; cân nhắc về loại hình tài sản, vị trí, tiềm năng cho thuê và khả năng sinh lời của từng căn nhà.
Đừng ngần ngại tìm kiếm sự tư vấn từ các chuyên gia trong ngành, bao gồm chuyên viên môi giới bất động sản, cố vấn tài chính, luật sư chuyên về bất động sản hoặc các đơn vị quản lý tài sản. Kinh nghiệm và kiến thức chuyên môn của họ có thể giúp nhà đầu tư mới đưa ra quyết định sáng suốt, tránh được những sai lầm phổ biến và tối ưu hóa cơ hội thành công.
Phân biệt Buy to Let và các hình thức đầu tư bất động sản khác
Để hiểu rõ hơn về Buy to Let, việc so sánh với các hình thức đầu tư bất động sản khác sẽ giúp nhà đầu tư có cái nhìn toàn diện hơn. Mua bán nhà đất (flipping) là hình thức mua một bất động sản, cải tạo và bán lại nhanh chóng để hưởng chênh lệch giá, tập trung vào lợi nhuận ngắn hạn và yêu cầu khả năng quản lý dự án hiệu quả.
Trong khi đó, đầu tư vào quỹ tín thác bất động sản (REITs) là việc mua cổ phiếu của các công ty sở hữu và vận hành bất động sản tạo ra thu nhập, mang lại sự đa dạng hóa và thanh khoản cao nhưng không trực tiếp sở hữu tài sản. Buy to Let, với mục tiêu tạo thu nhập thụ động và tăng trưởng giá trị tài sản dài hạn, là sự kết hợp giữa sở hữu tài sản trực tiếp và quản lý vận hành mang tính chuyên nghiệp.
Thuật ngữ Bất động sản Tiếng Anh liên quan đến Buy to Let
Trong lĩnh vực đầu tư bất động sản “Buy to Let”, việc nắm vững các thuật ngữ tiếng Anh chuyên ngành sẽ giúp nhà đầu tư giao tiếp hiệu quả và hiểu rõ các tài liệu, hợp đồng. Một số từ vựng và cụm từ phổ biến bao gồm:
- Property yield (Tỷ suất sinh lời bất động sản): Đo lường lợi nhuận từ việc cho thuê so với giá trị tài sản.
- Gross yield (Tỷ suất sinh lời gộp): Doanh thu cho thuê hàng năm chia cho giá trị tài sản.
- Net yield (Tỷ suất sinh lời ròng): Doanh thu cho thuê hàng năm sau khi trừ chi phí, chia cho giá trị tài sản.
- Rental income (Thu nhập cho thuê): Số tiền người thuê trả cho chủ nhà.
- Void periods (Thời gian trống): Khoảng thời gian tài sản không có người thuê.
- Tenant (Người thuê): Cá nhân hoặc tổ chức thuê bất động sản.
- Landlord (Chủ nhà): Cá nhân hoặc tổ chức sở hữu bất động sản cho thuê.
- Letting agent (Đại lý cho thuê): Đơn vị chuyên hỗ trợ chủ nhà tìm kiếm người thuê và quản lý tài sản.
- Tenancy agreement (Hợp đồng thuê nhà): Văn bản pháp lý quy định quyền và nghĩa vụ của chủ nhà và người thuê.
- Repossession (Tịch thu tài sản): Hành động pháp lý thu hồi tài sản khi chủ nợ (ngân hàng) không được thanh toán các khoản vay thế chấp.
- Capital appreciation (Tăng trưởng vốn): Sự gia tăng giá trị của tài sản theo thời gian.
- Mortgage (Thế chấp): Khoản vay ngân hàng để mua bất động sản, có tài sản thế chấp là chính căn nhà đó.
- Deposit (Tiền đặt cọc): Khoản tiền ban đầu nhà đầu tư bỏ ra khi mua nhà hoặc người thuê trả cho chủ nhà.
Cập Nhật Lúc Tháng 9 25, 2026 by admin



