
Thuế Thu nhập cá nhân (TNCN) là một nghĩa vụ tài chính quan trọng mà mỗi cá nhân có thu nhập phải thực hiện. Để đảm bảo tính công bằng và phản ánh đúng khả năng đóng góp của mỗi người, Việt Nam áp dụng biểu thuế lũy tiến từng phần. Biểu thuế này quy định cách tính thuế TNCN dựa trên từng bậc thu nhập, đảm bảo rằng những người có thu nhập cao hơn sẽ đóng thuế ở mức suất cao hơn, nhưng chỉ áp dụng cho phần thu nhập thuộc bậc đó. Bài viết này sẽ đi sâu vào khái niệm, cách tính chi tiết và những điểm cần lưu ý khi áp dụng biểu thuế lũy tiến từng phần, giúp bạn hiểu rõ hơn về nghĩa vụ thuế của mình.
Trong khuôn khổ bài viết, chúng ta sẽ cùng tìm hiểu định nghĩa và nguyên tắc hoạt động của biểu thuế lũy tiến từng phần. Tiếp đó, nội dung sẽ trình bày chi tiết 7 bậc thuế suất hiện hành cùng với cách áp dụng công thức tính thuế TNCN một cách minh bạch qua các ví dụ cụ thể. Cuối cùng, bài viết sẽ đưa ra những lưu ý quan trọng để tránh sai lầm trong quá trình tính thuế và cung cấp thông tin về những thay đổi dự kiến trong tương lai.
Biểu Thuế Lũy Tiến Từng Phần Là Gì?
Biểu thuế lũy tiến từng phần là một phương pháp tính thuế thu nhập cá nhân, trong đó thuế suất sẽ tăng dần theo từng bậc thu nhập mà cá nhân kiếm được. Nguyên tắc cốt lõi của biểu thuế này là chỉ áp dụng mức thuế suất tương ứng cho phần thu nhập nằm trong từng bậc đó, thay vì đánh thuế trên toàn bộ thu nhập với một mức thuế suất duy nhất. Điều này đảm bảo tính công bằng, giảm gánh nặng thuế cho những người có thu nhập thấp và tăng nghĩa vụ cho người có thu nhập cao, phản ánh đúng khả năng đóng góp của từng đối tượng vào ngân sách nhà nước.
Cơ chế hoạt động của biểu thuế lũy tiến từng phần dựa trên nguyên tắc “lũy tiến” – nghĩa là mức thuế suất tăng lên khi thu nhập tăng lên. Tuy nhiên, điểm mấu chốt để phân biệt với thuế lũy tiến toàn phần (sẽ được đề cập sau) là từ “từng phần”. Điều này có nghĩa là, khi thu nhập của bạn vượt qua một bậc nhất định, chỉ có phần thu nhập vượt quá bậc đó mới bị đánh thuế theo mức suất cao hơn, còn phần thu nhập nằm trong các bậc thấp hơn vẫn giữ nguyên mức thuế suất cũ.
Các Mức Thuế Suất Trong Biểu Lũy Tiến Từng Phần Hiện Hành

Có thể bạn quan tâm: Biểu Hiện U Nang Buồng Trứng Là Gì? Dấu Hiệu Nhận Biết Sớm Và Cách Xử Trí
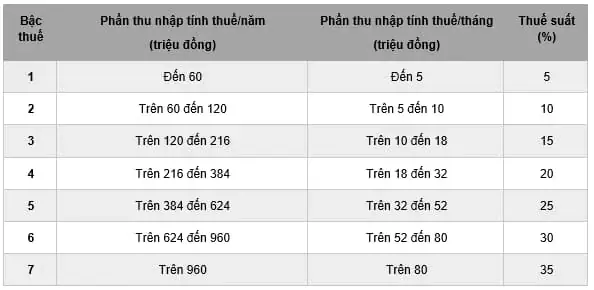
Theo quy định hiện hành, biểu thuế TNCN lũy tiến từng phần bao gồm 7 bậc với các mức thuế suất khác nhau, được áp dụng dựa trên thu nhập tính thuế. Các bậc thuế này được thiết kế để đảm bảo người có thu nhập càng cao thì đóng góp thuế càng lớn, nhưng vẫn giữ mức thuế suất hợp lý cho các khoảng thu nhập khác nhau.
Dưới đây là chi tiết 7 bậc thuế suất áp dụng cho thu nhập chịu thuế của cá nhân cư trú:
- Bậc 1: Thu nhập tính thuế từ 0 đến 5 triệu đồng/tháng: 5%
- Bậc 2: Thu nhập tính thuế từ trên 5 triệu đến 10 triệu đồng/tháng: 10%
- Bậc 3: Thu nhập tính thuế từ trên 10 triệu đến 18 triệu đồng/tháng: 15%
- Bậc 4: Thu nhập tính thuế từ trên 18 triệu đến 32 triệu đồng/tháng: 20%
- Bậc 5: Thu nhập tính thuế từ trên 32 triệu đến 52 triệu đồng/tháng: 25%
- Bậc 6: Thu nhập tính thuế từ trên 52 triệu đến 80 triệu đồng/tháng: 30%
- Bậc 7: Thu nhập tính thuế trên 80 triệu đồng/tháng: 35%
Lưu ý rằng các mức thuế suất này được áp dụng cho “thu nhập tính thuế”, đây là khoản thu nhập sau khi đã trừ đi các khoản giảm trừ như giảm trừ gia cảnh cho bản thân, người phụ thuộc, và các khoản đóng bảo hiểm, quỹ hưu trí bắt buộc, đóng góp từ thiện…
Hướng Dẫn Cách Tính Thuế TNCN Theo Biểu Lũy Tiến Từng Phần
Việc hiểu rõ cách tính thuế TNCN theo biểu lũy tiến từng phần là rất quan trọng để đảm bảo bạn nộp đúng số thuế, tránh sai sót và tối ưu hóa nghĩa vụ tài chính của mình. Công thức tính thuế TNCN theo biểu lũy tiến từng phần được xây dựng dựa trên việc áp dụng các mức thuế suất khác nhau cho từng phần thu nhập tương ứng với mỗi bậc.
Công thức chuẩn để tính thuế TNCN theo biểu lũy tiến từng phần như sau:
Thuế TNCN phải nộp = Thu nhập tính thuế x Thuế suất
Tuy nhiên, do tính chất “từng phần” của biểu thuế, chúng ta cần áp dụng công thức này một cách linh hoạt cho từng bậc thu nhập. Để làm rõ hơn, hãy xem xét các ví dụ minh họa:
Có thể bạn quan tâm: Viêm Đại Tràng: Biểu Hiện Thường Gặp, Nguyên Nhân Và Cách Nhận Biết Sớm
Ví dụ 1: Tính thuế cho người có thu nhập tính thuế 7 triệu đồng/tháng
- Phần thu nhập 5 triệu đồng đầu tiên thuộc Bậc 1, chịu thuế suất 5%: 5.000.000 VNĐ x 5% = 250.000 VNĐ.
- Phần thu nhập còn lại (7 triệu – 5 triệu = 2 triệu đồng) thuộc Bậc 2, chịu thuế suất 10%: 2.000.000 VNĐ x 10% = 200.000 VNĐ.
- Tổng số thuế TNCN phải nộp trong tháng: 250.000 VNĐ + 200.000 VNĐ = 450.000 VNĐ.
Ví dụ 2: Tính thuế cho người có thu nhập tính thuế 20 triệu đồng/tháng
- Thu nhập bậc 1 (0 – 5 triệu): 5.000.000 VNĐ x 5% = 250.000 VNĐ.
- Thu nhập bậc 2 (5 – 10 triệu): 5.000.000 VNĐ x 10% = 500.000 VNĐ.
- Thu nhập bậc 3 (10 – 18 triệu): 8.000.000 VNĐ x 15% = 1.200.000 VNĐ.
- Phần thu nhập còn lại (20 triệu – 18 triệu = 2 triệu đồng) thuộc Bậc 4, chịu thuế suất 20%: 2.000.000 VNĐ x 20% = 400.000 VNĐ.
- Tổng số thuế TNCN phải nộp trong tháng: 250.000 + 500.000 + 1.200.000 + 400.000 = 2.350.000 VNĐ.
Qua các ví dụ trên, có thể thấy rằng cách tính thuế TNCN theo biểu lũy tiến từng phần đòi hỏi sự phân chia thu nhập vào từng bậc tương ứng và áp dụng thuế suất riêng cho từng phần. Việc xác định chính xác “thu nhập tính thuế” là bước đầu tiên và quan trọng nhất.
Những Điểm Cần Lưu Ý Khi Áp Dụng Biểu Thuế Lũy Tiến
Khi thực hiện nghĩa vụ thuế TNCN theo biểu lũy tiến từng phần, người nộp thuế cần đặc biệt lưu ý một số điểm quan trọng để tránh sai sót có thể dẫn đến các vấn đề pháp lý hoặc tài chính không mong muốn. Hiểu rõ các khái niệm và quy trình sẽ giúp bạn tuân thủ đúng quy định của pháp luật thuế.
Một trong những sai lầm phổ biến nhất là nhầm lẫn giữa “tổng thu nhập” và “thu nhập tính thuế”. Biểu thuế lũy tiến từng phần chỉ áp dụng cho “thu nhập tính thuế”. Để xác định thu nhập tính thuế, bạn cần thực hiện các phép trừ sau:
Thu nhập tính thuế = Thu nhập chịu thuế – Các khoản giảm trừ
Trong đó:
Thu nhập chịu thuế: Bao gồm tiền lương, tiền công, thu nhập từ kinh doanh, từ cho thuê tài sản, bản quyền, nhượng quyền thương mại, thu nhập từ đầu tư vốn, từ chuyển nhượng bất động sản, từ trúng thưởng…
Các khoản giảm trừ: Bao gồm giảm trừ gia cảnh cho bản thân người nộp thuế (9 triệu đồng/tháng theo quy định hiện hành), giảm trừ cho mỗi người phụ thuộc (3.6 triệu đồng/người/tháng), các khoản đóng bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp, quỹ hưu trí tự nguyện bắt buộc, đóng góp từ thiện, nhân đạo, khuyến học được cơ quan nhà nước có thẩm quyền cho phép.

Có thể bạn quan tâm: Biểu Hiện Của Sống Giản Dị Là Gì? Đặc Điểm & Ý Nghĩa Từ Lời Ăn Tiếng Nói Đến Cách Sống
Sự khác biệt cốt lõi giữa thuế lũy tiến từng phần và các loại thuế khác (ví dụ: thuế suất cố định) nằm ở nguyên tắc áp dụng thuế suất. Thuế suất cố định áp dụng cùng một mức phần trăm cho toàn bộ thu nhập, trong khi thuế lũy tiến từng phần điều chỉnh thuế suất theo từng “miếng” thu nhập, giúp gánh nặng thuế công bằng hơn.
Dự Kiến Thay Đổi Biểu Thuế Lũy Tiến Từ Năm 2027
Trong bối cảnh hội nhập và để thích ứng với sự thay đổi của nền kinh tế, cơ quan quản lý thuế đang xem xét nhiều phương án cải cách chính sách thuế, trong đó có việc thu gọn biểu thuế lũy tiến từng phần. Mục tiêu là đơn giản hóa thủ tục hành chính, giảm bớt số lượng bậc thuế và có thể điều chỉnh mức thuế suất để phù hợp hơn với tình hình thực tế.
Theo các thông tin dự kiến, phương án thu gọn biểu thuế lũy tiến từ 7 bậc xuống còn 5 bậc đang được thảo luận và nghiên cứu. Việc này nhằm mục đích tạo ra một hệ thống thuế linh hoạt, hiệu quả và dễ dàng cho người dân thực hiện. Các mốc thời gian dự kiến áp dụng thay đổi này thường được xem xét bắt đầu từ năm tài chính 2027. Tác động tiềm năng đến người nộp thuế có thể bao gồm việc đơn giản hóa cách tính, thay đổi mức thuế suất áp dụng cho từng nhóm thu nhập nhất định.
So Sánh Biểu Thuế Lũy Tiến 7 Bậc và 5 Bậc (Dự Kiến)
Việc chuyển đổi từ biểu thuế 7 bậc sang 5 bậc dự kiến sẽ mang lại những thay đổi đáng kể trong cách tính thuế TNCN và có thể ảnh hưởng đến số thuế mà người dân phải nộp. Sự khác biệt chủ yếu nằm ở số lượng bậc thu nhập, phạm vi của từng bậc và mức thuế suất áp dụng.
Có thể bạn quan tâm: Biểu Hiện Của Lòng Yêu Nước: Thế Nào Là Yêu Nước Chân Chính?
Bảng dưới đây minh họa sự khác biệt cơ bản giữa hai phương án biểu thuế, dựa trên các thông tin dự kiến:
| Đặc Điểm | Biểu Thuế 7 Bậc (Hiện Hành) | Biểu Thuế 5 Bậc (Dự Kiến) |
|---|---|---|
| Số bậc thuế | 7 bậc | 5 bậc |
| Khoảng thu nhập | Chia nhỏ hơn, mức tăng dần đều hơn. | Chia rộng hơn, có thể điều chỉnh lại các ngưỡng thu nhập. |
| Thuế suất | Từ 5% đến 35% | Có thể giữ nguyên hoặc điều chỉnh lại dải thuế suất để phù hợp. |
| Tác động | Phản ánh chi tiết hơn sự biến động thu nhập, có thể phức tạp hơn. | Đơn giản hóa tính toán, có thể làm tăng hoặc giảm thuế cho một số nhóm thu nhập tùy thuộc vào cách phân bổ bậc mới. |
Việc chuyển sang biểu thuế 5 bậc dự kiến sẽ giúp giảm bớt sự phân mảnh của các bậc thu nhập, có thể khiến việc tính toán trở nên đơn giản hơn. Tuy nhiên, tác động cụ thể đối với các nhóm thu nhập khác nhau sẽ phụ thuộc vào cách các ngưỡng thu nhập và thuế suất mới được thiết lập. Ví dụ, nhóm thu nhập trung bình có thể chịu mức thuế suất thay đổi nhiều hơn so với nhóm thu nhập rất cao hoặc rất thấp.
Các Loại Thuế Lũy Tiến Khác Ngoài Thuế TNCN
Khái niệm thuế lũy tiến không chỉ giới hạn ở thuế thu nhập cá nhân. Nguyên tắc đánh thuế theo khả năng đóng góp, với mức thuế suất tăng dần dựa trên giá trị hoặc quy mô của đối tượng chịu thuế, cũng được áp dụng cho nhiều loại thuế khác trong hệ thống tài chính của nhiều quốc gia.
Mặc dù thuế TNCN là ví dụ điển hình nhất của mô hình lũy tiến từng phần, nguyên tắc “lũy tiến” có thể xuất hiện dưới các hình thức khác nhau. Ví dụ, một số loại thuế tài sản có thể áp dụng thuế suất cao hơn cho những người sở hữu nhiều tài sản hoặc tài sản có giá trị lớn. Tuy nhiên, cách thức áp dụng và phạm vi có thể khác biệt đáng kể so với thuế TNCN.
Thuế Lũy Tiến Toàn Phần Là Gì? Phân Biệt Với Lũy Tiến Từng Phần
Để hiểu rõ hơn về biểu thuế lũy tiến từng phần, việc phân biệt nó với khái niệm “thuế lũy tiến toàn phần” là rất cần thiết. Mặc dù cả hai đều dựa trên nguyên tắc tăng dần thuế suất theo thu nhập, cách thức áp dụng lại khác nhau cơ bản.
Thuế lũy tiến từng phần như đã phân tích, chỉ áp dụng mức thuế suất tương ứng cho phần thu nhập thuộc từng bậc cụ thể. Điều này có nghĩa là, khi thu nhập tăng lên và vượt qua một ngưỡng bậc, chỉ phần thu nhập tăng thêm mới chịu thuế suất cao hơn.
Ngược lại, thuế lũy tiến toàn phần (còn gọi là thuế suất cận biên) áp dụng một mức thuế suất duy nhất cho toàn bộ thu nhập, dựa trên bậc cao nhất mà thu nhập đó đạt tới. Ví dụ, nếu một người có thu nhập nằm trong bậc thuế suất 30%, thì toàn bộ thu nhập của họ, bao gồm cả phần thu nhập thuộc các bậc thấp hơn, sẽ bị đánh thuế với mức 30%. Tuy nhiên, mô hình thuế lũy tiến toàn phần ít phổ biến hơn trong hệ thống thuế thu nhập cá nhân hiện đại do có thể tạo ra sự bất cân xứng và gánh nặng thuế quá lớn cho những người có thu nhập chỉ nhỉnh hơn một chút so với ngưỡng bậc.
Tại Việt Nam, hệ thống thuế TNCN hiện tại đang áp dụng biểu thuế lũy tiến từng phần, mang lại sự công bằng và linh hoạt hơn cho người nộp thuế.
Cập Nhật Lúc Tháng 9 24, 2026 by admin



