
Hệ số Beta (β) là một chỉ số quan trọng giúp nhà đầu tư đo lường mức độ biến động và rủi ro của một cổ phiếu so với thị trường chung. Việc hiểu rõ Beta không chỉ giúp bạn đánh giá chính xác rủi ro tiềm ẩn mà còn là công cụ đắc lực để xây dựng danh mục đầu tư phù hợp với khẩu vị rủi ro cá nhân, từ đó tối ưu hóa lợi nhuận.
Bài viết này sẽ đi sâu vào hệ số Beta, từ định nghĩa cốt lõi, ý nghĩa đa chiều đối với nhà đầu tư, phương pháp tính toán chi tiết, cho đến các ứng dụng thực tiễn và những lưu ý quan trọng cần nắm vững. Ngoài ra, chúng ta cũng sẽ khám phá cách Beta tương quan với các chỉ số rủi ro khác và vai trò của nó trong các mô hình định giá tài sản, giúp bạn có cái nhìn toàn diện nhất về công cụ đánh giá rủi ro này.
Hệ số Beta trong chứng khoán là gì?
Hệ số Beta (β) là một thước đo thống kê trong tài chính, biểu thị mức độ biến động giá của một tài sản (thường là cổ phiếu) so với sự biến động của toàn bộ thị trường hoặc một chỉ số đại diện cho thị trường đó (ví dụ: VN-Index tại Việt Nam, S&P 500 tại Hoa Kỳ). Nói cách khác, Beta cho biết cổ phiếu đó nhạy cảm như thế nào với những thay đổi trên thị trường chung.
Mối quan hệ này thể hiện mức độ tương quan giữa lợi suất của cổ phiếu riêng lẻ và lợi suất của thị trường. Khi thị trường tăng 1%, nếu Beta của cổ phiếu là 1.5, cổ phiếu đó có xu hướng tăng 1.5%. Ngược lại, nếu thị trường giảm 1%, cổ phiếu đó có thể giảm 1.5%. Beta được xem là một thước đo rủi ro hệ thống, là loại rủi ro không thể loại bỏ thông qua đa dạng hóa danh mục đầu tư, bởi nó ảnh hưởng đến toàn bộ thị trường do các yếu tố kinh tế vĩ mô, chính trị, hoặc các sự kiện toàn cầu.
Ý nghĩa của hệ số Beta đối với nhà đầu tư
Việc hiểu rõ các giá trị Beta khác nhau mang lại cái nhìn sâu sắc về đặc tính rủi ro và tiềm năng lợi nhuận của một cổ phiếu, từ đó hỗ trợ nhà đầu tư đưa ra quyết định phù hợp.
Các giá trị Beta và ý nghĩa
Các giá trị Beta khác nhau phản ánh mức độ nhạy cảm của cổ phiếu với biến động thị trường chung.
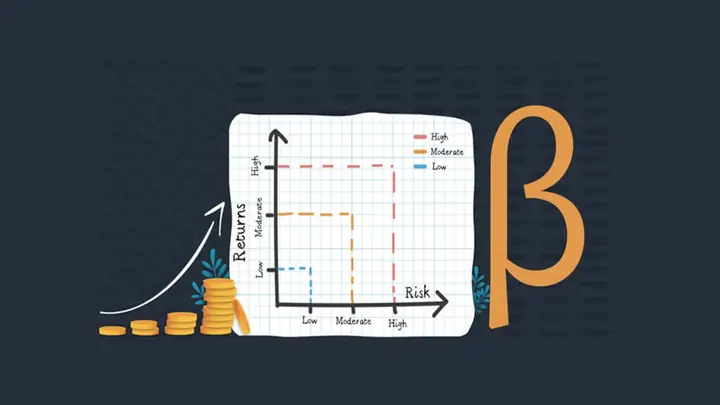
- Beta > 1: Cổ phiếu có Beta lớn hơn 1 được xem là có mức độ biến động cao hơn thị trường. Khi thị trường tăng, cổ phiếu này có xu hướng tăng mạnh hơn, nhưng khi thị trường giảm, nó cũng có khả năng giảm sâu hơn. Điều này cho thấy rủi ro cao hơn nhưng đi kèm với tiềm năng lợi nhuận cao hơn trong các giai đoạn thị trường thuận lợi.
- Beta = 1: Cổ phiếu có Beta bằng 1 có xu hướng biến động theo đúng tỷ lệ với thị trường chung. Lợi suất của nó sẽ biến động tương đương với lợi suất của chỉ số thị trường. Rủi ro của cổ phiếu này được xem là tương đương với rủi ro trung bình của thị trường.
- Beta < 1 (nhưng > 0): Cổ phiếu có Beta nhỏ hơn 1 (nhưng lớn hơn 0) ít biến động hơn thị trường. Khi thị trường tăng, cổ phiếu này có thể tăng chậm hơn, nhưng khi thị trường giảm, nó cũng có khả năng giảm ít hơn. Điều này biểu thị rủi ro thấp hơn và lợi nhuận tiềm năng ổn định hơn so với thị trường chung.
- Beta = 0: Trường hợp này hiếm gặp, chỉ ra rằng lợi suất của tài sản không có tương quan với biến động của thị trường. Về lý thuyết, tài sản này không chịu ảnh hưởng bởi các yếu tố rủi ro hệ thống.
- Beta < 0: Cổ phiếu có Beta âm nghĩa là nó có xu hướng di chuyển ngược chiều với thị trường chung. Ví dụ, khi thị trường tăng, cổ phiếu này có thể giảm và ngược lại. Đây là trường hợp rất hiếm gặp trong thị trường chứng khoán, thường chỉ thấy ở một số loại tài sản phòng thủ hoặc các sản phẩm phái sinh đặc thù.
Beta cao: Cổ phiếu nhạy cảm với biến động thị trường
Những cổ phiếu có hệ số Beta cao thường thuộc các ngành nhạy cảm với chu kỳ kinh tế, ví dụ như công nghệ, hàng tiêu dùng tùy ý, hoặc bất động sản. Chúng có khả năng mang lại lợi nhuận vượt trội trong giai đoạn thị trường bùng nổ nhưng cũng tiềm ẩn rủi ro thua lỗ nặng nề khi thị trường điều chỉnh. Nhà đầu tư có khẩu vị rủi ro cao và kỳ vọng tăng trưởng mạnh có thể xem xét các cổ phiếu này.
Có thể bạn quan tâm: Beta Testing Là Gì? Quy Trình, Mục Đích Và Vai Trò Của Người Kiểm Thử
Beta thấp: Cổ phiếu ít bị ảnh hưởng bởi thị trường
Ngược lại, cổ phiếu có Beta thấp thường thuộc các ngành phòng thủ như tiện ích công cộng, y tế, hoặc hàng tiêu dùng thiết yếu. Chúng ít bị tác động bởi các biến động ngắn hạn của thị trường, mang lại sự ổn định và giảm thiểu rủi ro cho danh mục đầu tư. Các nhà đầu tư thận trọng hoặc muốn bảo toàn vốn thường ưu tiên các cổ phiếu có Beta thấp.
Beta bằng 0 hoặc âm: Trường hợp hiếm gặp
Beta bằng 0 hoặc âm chỉ ra rằng cổ phiếu có mối quan hệ rất lỏng lẻo hoặc ngược chiều với thị trường. Trong thực tế, rất ít cổ phiếu niêm yết trên sàn chứng khoán có Beta bằng 0 hoặc âm một cách ổn định. Các tài sản có Beta âm thường có thể là vàng trong một số giai đoạn nhất định, hoặc các công cụ tài chính phức tạp được thiết kế để phòng vệ rủi ro.
Cách tính hệ số Beta của một cổ phiếu
Việc tính toán hệ số Beta giúp nhà đầu tư định lượng được mối quan hệ giữa biến động của cổ phiếu và thị trường, từ đó đưa ra đánh giá khách quan hơn.
Công thức tính Beta
Công thức tính hệ số Beta (β) là:
β = Covariance(Ri, Rm) / Variance(Rm)
Trong đó:
– Ri: Là lợi suất của cổ phiếu trong một khoảng thời gian nhất định (ví dụ: hàng ngày, hàng tuần, hàng tháng).
– Rm: Là lợi suất của thị trường chung (hoặc chỉ số thị trường đại diện) trong cùng khoảng thời gian đó.
– Covariance(Ri, Rm): Là hiệp phương sai giữa lợi suất của cổ phiếu và lợi suất của thị trường. Nó đo lường mức độ biến động chung hoặc mối quan hệ tuyến tính giữa hai biến số. Nếu lợi suất của cổ phiếu có xu hướng di chuyển cùng chiều với thị trường, Covariance sẽ dương. Ngược lại, nếu chúng di chuyển ngược chiều, Covariance sẽ âm.
– Variance(Rm): Là phương sai của lợi suất thị trường. Nó đo lường mức độ biến động của lợi suất thị trường so với giá trị trung bình của nó.
Giải thích các thành phần trong công thức
Để hiểu rõ công thức, chúng ta cần nắm vững ý nghĩa của từng thành phần:
- Lợi suất cổ phiếu (Ri): Đây là tỷ lệ phần trăm thay đổi giá của cổ phiếu trong một giai đoạn nhất định, bao gồm cả cổ tức được tái đầu tư (nếu có). Lợi suất có thể được tính bằng công thức: (Giá cuối kỳ – Giá đầu kỳ + Cổ tức) / Giá đầu kỳ.
- Lợi suất thị trường (Rm): Tương tự như lợi suất cổ phiếu, đây là tỷ lệ thay đổi giá của chỉ số thị trường (ví dụ: VN-Index) trong cùng giai đoạn đó, cũng có thể bao gồm cổ tức hoặc lãi suất của các quỹ ETF theo chỉ số.
- Covariance (Hiệp phương sai): Đo lường cách hai biến số thay đổi cùng nhau. Nếu một cổ phiếu và thị trường có xu hướng tăng hoặc giảm cùng nhau, hiệp phương sai sẽ dương. Nếu chúng có xu hướng di chuyển ngược chiều, hiệp phương sai sẽ âm.
- Variance (Phương sai): Đo lường mức độ phân tán của các điểm dữ liệu so với giá trị trung bình. Phương sai của thị trường cho biết mức độ biến động tổng thể của thị trường.
Hướng dẫn các bước cơ bản để tính toán Beta

Có thể bạn quan tâm: Beta Tester Là Gì? Vai Trò, Nhiệm Vụ Và Cơ Hội Nghề Nghiệp
Để tính Beta một cách thủ công, bạn cần thực hiện các bước sau:
- Thu thập dữ liệu: Chọn một khoảng thời gian phân tích nhất định (ví dụ: 1 năm, 3 năm, 5 năm). Thu thập dữ liệu giá đóng cửa hàng ngày/tuần/tháng của cổ phiếu bạn quan tâm và của chỉ số thị trường chung trong cùng khoảng thời gian đó.
- Tính lợi suất: Chuyển đổi dữ liệu giá thành chuỗi lợi suất cho cả cổ phiếu và thị trường.
- Tính Covariance: Sử dụng phần mềm thống kê hoặc bảng tính để tính toán hiệp phương sai giữa chuỗi lợi suất của cổ phiếu và thị trường.
- Tính Variance: Tương tự, tính phương sai của chuỗi lợi suất thị trường.
- Chia kết quả: Lấy kết quả Covariance chia cho kết quả Variance để có được hệ số Beta.
Các công cụ hoặc nền tảng hỗ trợ tính toán Beta
Ngày nay, việc tính toán Beta trở nên dễ dàng hơn nhờ các công cụ và nền tảng tài chính trực tuyến. Các trang web tài chính như Bloomberg, Refinitiv Eikon, Investing.com, Yahoo Finance thường cung cấp sẵn hệ số Beta của các cổ phiếu niêm yết. Ngoài ra, bạn cũng có thể sử dụng các phần mềm bảng tính như Microsoft Excel hoặc Google Sheets với các hàm thống kê (ví dụ: COVARIANCE.S, VAR.S) để tự tính toán.
Ứng dụng thực tế của hệ số Beta trong đầu tư chứng khoán
Hệ số Beta không chỉ là một con số khô khan mà còn là công cụ hữu ích, mang lại giá trị thực tiễn cho nhà đầu tư trong nhiều khía cạnh.
Đánh giá mức độ rủi ro của cổ phiếu hoặc danh mục đầu tư
Ứng dụng quan trọng nhất của Beta là giúp nhà đầu tư định lượng mức độ rủi ro hệ thống mà một cổ phiếu hoặc toàn bộ danh mục đầu tư đang gánh chịu. Một cổ phiếu có Beta cao đồng nghĩa với việc nó có khả năng biến động mạnh theo thị trường, do đó tiềm ẩn rủi ro cao hơn. Ngược lại, Beta thấp cho thấy sự ổn định tương đối. Bằng cách tổng hợp Beta của các tài sản trong danh mục, nhà đầu tư có thể ước tính Beta trung bình của danh mục, từ đó đưa ra nhận định về mức độ rủi ro tổng thể.
Lựa chọn cổ phiếu phù hợp với khẩu vị rủi ro của nhà đầu tư
Mỗi nhà đầu tư có một mức độ chấp nhận rủi ro khác nhau. Beta giúp nhà đầu tư xác định xem liệu một cổ phiếu có phù hợp với “khẩu vị” của mình hay không.
- Nhà đầu tư ưa rủi ro (Risk-seeking): Có thể tìm kiếm các cổ phiếu có Beta > 1 để kỳ vọng lợi nhuận cao hơn khi thị trường tăng trưởng.
- Nhà đầu tư cân bằng (Risk-averse): Sẽ ưu tiên các cổ phiếu có Beta < 1 hoặc gần bằng 1 để giảm thiểu biến động và bảo vệ vốn.
- Nhà đầu tư bảo thủ: Có thể tập trung vào các cổ phiếu có Beta thấp nhất hoặc gần bằng 0 để tối đa hóa sự ổn định.
Hỗ trợ xây dựng và quản lý danh mục đầu tư cân bằng
Beta đóng vai trò quan trọng trong việc xây dựng một danh mục đầu tư cân bằng và đa dạng hóa hiệu quả. Bằng cách kết hợp các tài sản có Beta khác nhau, nhà đầu tư có thể điều chỉnh mức độ rủi ro tổng thể của danh mục. Ví dụ, nếu danh mục đã có nhiều cổ phiếu có Beta cao, việc bổ sung thêm các cổ phiếu có Beta thấp có thể giúp giảm thiểu biến động chung, tạo ra sự cân bằng giữa rủi ro và lợi nhuận. Quản lý danh mục theo Beta cũng cho phép nhà đầu tư phản ứng linh hoạt với những thay đổi của thị trường.
Có thể bạn quan tâm: Beta Sitosterol: Công Dụng, Tác Dụng Phụ Và Cách Sử Dụng An Toàn
Vai trò của Beta trong các mô hình định giá tài sản vốn (CAPM)
Hệ số Beta là một thành phần cốt lõi trong Mô hình Định giá Tài sản Vốn (Capital Asset Pricing Model – CAPM), một mô hình tài chính được sử dụng rộng rãi để xác định tỷ suất sinh lời kỳ vọng của một tài sản. Mô hình CAPM sử dụng Beta để ước tính mức bù rủi ro mà nhà đầu tư yêu cầu khi nắm giữ một tài sản. Công thức CAPM:
E(Ri) = Rf + βi (E(Rm) – Rf)
Trong đó:
– E(Ri): Tỷ suất sinh lời kỳ vọng của tài sản i.
– Rf: Lãi suất phi rủi ro (thường là lợi suất trái phiếu chính phủ).
– βi: Hệ số Beta của tài sản i.
– E(Rm): Tỷ suất sinh lời kỳ vọng của thị trường.
– (E(Rm) – Rf): Phần bù rủi ro thị trường.
Beta càng cao, phần bù rủi ro yêu cầu càng lớn, dẫn đến tỷ suất sinh lời kỳ vọng càng cao.
Những lưu ý quan trọng khi sử dụng hệ số Beta
Mặc dù là một công cụ hữu ích, Beta không phải là chỉ số hoàn hảo và cần được sử dụng một cách thận trọng.
Beta là thước đo dựa trên dữ liệu lịch sử
Điểm hạn chế lớn nhất của Beta là nó được tính toán dựa trên dữ liệu lợi suất trong quá khứ. Điều này có nghĩa là Beta phản ánh hành vi của cổ phiếu trong quá khứ và không đảm bảo sẽ tiếp tục đúng trong tương lai. Các điều kiện thị trường, chiến lược kinh doanh của công ty, hoặc các yếu tố vĩ mô có thể thay đổi, làm cho Beta lịch sử trở nên kém chính xác khi dự báo biến động tương lai.
Beta không đánh giá rủi ro phi hệ thống
Hệ số Beta chỉ đo lường rủi ro hệ thống, tức là rủi ro liên quan đến toàn bộ thị trường. Nó hoàn toàn bỏ qua rủi ro phi hệ thống (còn gọi là rủi ro đặc thù của doanh nghiệp). Rủi ro phi hệ thống có thể xuất phát từ các yếu tố nội tại của công ty như quản lý yếu kém, vấn đề sản phẩm, kiện tụng, hoặc các quyết định chiến lược sai lầm. Một cổ phiếu có Beta thấp vẫn có thể gặp rủi ro phá sản nếu các vấn đề phi hệ thống trở nên nghiêm trọng.

Có thể bạn quan tâm: Beta Là Gì Trong Game? Giải Thích Chi Tiết Các Phiên Bản Thử Nghiệm
Sự phù hợp của Beta với các công ty mới niêm yết hoặc có mô hình kinh doanh đặc thù
Việc tính toán Beta trở nên khó khăn và kém tin cậy đối với các công ty mới niêm yết hoặc các công ty có mô hình kinh doanh độc đáo, chưa có đủ dữ liệu lịch sử hoặc không có các công ty tương đương để so sánh. Đối với các công ty này, Beta có thể không phản ánh đúng bản chất rủi ro và biến động thực tế của chúng. Các phương pháp định giá khác có thể phù hợp hơn trong trường hợp này.
Beta có thể thay đổi theo thời gian và điều kiện thị trường
Hệ số Beta của một cổ phiếu không phải là cố định mà có thể thay đổi theo thời gian. Các yếu tố như sự thay đổi trong cơ cấu vốn của công ty, sự trưởng thành của ngành, hoặc các sự kiện kinh tế vĩ mô lớn có thể ảnh hưởng đến mối quan hệ giữa cổ phiếu và thị trường. Do đó, các nhà đầu tư nên thường xuyên cập nhật và xem xét lại hệ số Beta của các tài sản trong danh mục của mình, đặc biệt khi có những thay đổi đáng kể trên thị trường hoặc trong hoạt động của doanh nghiệp.
So sánh hệ số Beta với các chỉ số đánh giá rủi ro khác
Để có cái nhìn toàn diện về rủi ro, việc so sánh Beta với các chỉ số khác là cần thiết, giúp nhà đầu tư lựa chọn công cụ phù hợp với mục tiêu phân tích.
Phân tích sự khác biệt giữa Beta và các chỉ số khác
Trong phân tích tài chính, có nhiều chỉ số được sử dụng để đo lường rủi ro, mỗi chỉ số có cách tiếp cận và ưu điểm riêng. Beta tập trung vào rủi ro hệ thống và mối tương quan với thị trường, trong khi các chỉ số khác có thể đo lường biến động tổng thể hoặc mối quan hệ giữa rủi ro và lợi nhuận.
- Độ lệch chuẩn (Standard Deviation): Đo lường mức độ biến động tổng thể của lợi suất một tài sản so với giá trị trung bình của nó trong một khoảng thời gian nhất định. Nó bao gồm cả rủi ro hệ thống và rủi ro phi hệ thống.
- Sharpe Ratio: Đo lường lợi nhuận vượt trội (so với lãi suất phi rủi ro) trên mỗi đơn vị rủi ro tổng thể (thường là độ lệch chuẩn). Nó giúp đánh giá hiệu quả điều chỉnh theo rủi ro của khoản đầu tư.
Khi nào nên ưu tiên sử dụng Beta so với các chỉ số khác?
Nhà đầu tư nên ưu tiên sử dụng Beta khi:
– Muốn đánh giá mức độ nhạy cảm của một cổ phiếu với các biến động chung của thị trường.
– Cần hiểu rõ rủi ro hệ thống để xây dựng danh mục đầu tư đa dạng hóa hiệu quả.
– Áp dụng các mô hình định giá như CAPM.
– Cần so sánh rủi ro tương đối giữa các cổ phiếu trong cùng một thị trường.

Beta và Độ lệch chuẩn: Đo lường sự biến động khác nhau như thế nào?
Độ lệch chuẩn cung cấp một bức tranh tổng thể về sự biến động của một tài sản, cho biết lợi suất của nó dao động mạnh hay yếu so với mức trung bình. Trong khi đó, Beta đo lường sự biến động đó có mối liên hệ như thế nào với biến động của thị trường chung. Một cổ phiếu có thể có độ lệch chuẩn cao nhưng Beta thấp nếu sự biến động của nó chủ yếu đến từ các yếu tố nội tại (rủi ro phi hệ thống) chứ không phải từ các biến động của thị trường. Ngược lại, một cổ phiếu có thể có độ lệch chuẩn tương đối thấp nhưng Beta cao nếu nó rất nhạy cảm với các biến động của thị trường ngay cả khi sự biến động tổng thể của nó không quá lớn.
Vai trò của Beta trong việc định giá cổ phiếu và danh mục đầu tư
Như đã đề cập, Beta là trụ cột của mô hình CAPM. Trong CAPM, Beta đóng vai trò là hệ số điều chỉnh rủi ro, cho phép ước tính tỷ suất lợi nhuận kỳ vọng mà nhà đầu tư yêu cầu cho một khoản đầu tư. Tỷ suất lợi nhuận kỳ vọng này sau đó có thể được sử dụng để định giá cổ phiếu hoặc đánh giá hiệu quả của danh mục đầu tư. Một danh mục đầu tư có Beta cao hơn yêu cầu một tỷ suất lợi nhuận kỳ vọng cao hơn để bù đắp cho rủi ro hệ thống mà nó mang lại.
Ví dụ minh họa về cách Beta giúp nhà đầu tư ra quyết định
Giả sử nhà đầu tư đang phân vân giữa hai cổ phiếu: Cổ phiếu A (Beta = 1.8) và Cổ phiếu B (Beta = 0.7). Cả hai đều hoạt động trong cùng một ngành và có triển vọng kinh doanh tương đương.
- Nếu thị trường tăng 10%: Cổ phiếu A có thể tăng khoảng 18%, trong khi Cổ phiếu B có thể chỉ tăng 7%.
- Nếu thị trường giảm 10%: Cổ phiếu A có thể giảm khoảng 18%, còn Cổ phiếu B có thể chỉ giảm 7%.
Từ ví dụ này, nhà đầu tư có thể thấy rõ: Cổ phiếu A mang lại tiềm năng lợi nhuận cao hơn khi thị trường thuận lợi nhưng cũng đối mặt với rủi ro thua lỗ lớn hơn khi thị trường đi xuống. Cổ phiếu B an toàn hơn, ít biến động hơn nhưng lợi nhuận có thể không bùng nổ bằng. Quyết định lựa chọn sẽ phụ thuộc hoàn toàn vào mức độ chấp nhận rủi ro của nhà đầu tư.
Tầm quan trọng của việc xem xét Beta cùng các yếu tố khác khi phân tích
Việc chỉ dựa vào hệ số Beta để ra quyết định đầu tư là thiếu sót lớn. Beta chỉ là một phần của bức tranh rủi ro tổng thể. Nhà đầu tư không nên chỉ dựa vào Beta mà cần kết hợp chặt chẽ với:
- Phân tích cơ bản: Đánh giá sức khỏe tài chính, mô hình kinh doanh, lợi thế cạnh tranh, ban lãnh đạo, và tiềm năng tăng trưởng dài hạn của doanh nghiệp.
- Phân tích kỹ thuật: Xem xét các yếu tố về giá, khối lượng giao dịch, và các chỉ báo kỹ thuật khác để xác định xu hướng và điểm vào/ra lệnh tiềm năng.
- Các yếu tố vĩ mô: Theo dõi các yếu tố kinh tế, chính trị, lãi suất, lạm phát, và các sự kiện toàn cầu có thể ảnh hưởng đến thị trường chung và các ngành công nghiệp cụ thể.
Chỉ khi xem xét Beta trong bối cảnh rộng lớn hơn, nhà đầu tư mới có thể đưa ra những quyết định đầu tư sáng suốt và hiệu quả.
Cập Nhật Lúc Tháng 9 24, 2026 by admin



