
Trong lĩnh vực kế toán, việc hiểu rõ khái niệm “Bên Nợ” và “Bên Có” là nền tảng cơ bản để nắm bắt cách thức ghi nhận và phản ánh các giao dịch kinh tế. Đây không chỉ là hai thuật ngữ quan trọng trong hệ thống kế toán kép mà còn là chìa khóa để diễn giải sự biến động của tài sản, nguồn vốn, doanh thu và chi phí.
Bài viết này sẽ đi sâu vào định nghĩa, nguyên tắc áp dụng và quy trình xác định Bên Nợ, Bên Có một cách chi tiết và logic. Từ đó, bạn sẽ có cái nhìn toàn diện về cách thức các giao dịch được ghi nhận trên Sổ Cái (Tài khoản kế toán) và cách định khoản chính xác, đảm bảo tính cân đối và minh bạch trong hệ thống tài chính của doanh nghiệp.
Bên Nợ và Bên Có trong kế toán là gì?
Bên Nợ (Debit) và Bên Có (Credit) là hai thuật ngữ cốt lõi trong hệ thống kế toán kép, dùng để ghi nhận sự thay đổi của các đối tượng kế toán khi phát sinh các nghiệp vụ kinh tế. Chúng biểu thị sự gia tăng hoặc giảm đi của các khoản mục như tài sản, nguồn vốn, doanh thu và chi phí, tạo nên bản chất của các bút toán kế toán.
Nguồn gốc của hai thuật ngữ này bắt nguồn từ hệ thống kế toán kép của Luca Pacioli, nơi mọi giao dịch đều có hai mặt đối ứng. “Debit” (viết tắt là Dr) xuất phát từ tiếng Latin “debere” có nghĩa là “nợ”, còn “Credit” (viết tắt là Cr) từ tiếng Latin “credere” có nghĩa là “tin tưởng” hay “cho vay”. Tuy nhiên, trong kế toán hiện đại, ý nghĩa của Nợ và Có không còn giới hạn trong việc thể hiện nghĩa vụ hay quyền lợi mà mang tính chất kỹ thuật hơn, chỉ ra chiều biến động của tài khoản.
Về bản chất, Bên Nợ và Bên Có không chỉ đơn thuần là ghi nhận tăng hay giảm. Chúng phản ánh sự vận động của giá trị trong doanh nghiệp. Ví dụ, một khoản chi phí phát sinh làm giảm lợi nhuận (thường ghi bên Nợ), trong khi một khoản doanh thu được ghi nhận lại làm tăng lợi nhuận (thường ghi bên Có). Việc hiểu rõ bản chất này giúp kế toán viên có thể diễn giải chính xác tình hình tài chính và hoạt động của doanh nghiệp.
Nguyên tắc ghi nhận trên Sổ Cái (Tài khoản kế toán)

Có thể bạn quan tâm: Bên Ni Bên Tê Là Gì? Ý Nghĩa & Cách Hiểu Đúng Trong Ngữ Cảnh Văn Học
Nguyên tắc cơ bản nhất khi ghi nhận trên Sổ Cái là mọi giao dịch kinh tế đều ảnh hưởng đến ít nhất hai tài khoản kế toán, một bên ghi Nợ và một bên ghi Có, với tổng giá trị ghi Nợ luôn bằng tổng giá trị ghi Có. Đây là nguyên lý cốt lõi của phương pháp kế toán kép, đảm bảo tính cân bằng của phương trình kế toán cơ bản: Tài sản = Nguồn vốn.
Việc xác định Bên Nợ hay Bên Có cho mỗi tài khoản phụ thuộc vào bản chất của tài khoản đó trong hệ thống kế toán. Mỗi loại tài khoản có quy tắc ghi nhận riêng, giúp phản ánh đúng sự thay đổi của các yếu tố cấu thành nên tình hình tài chính của doanh nghiệp.
Tài khoản Tài sản (Loại 1, 2)
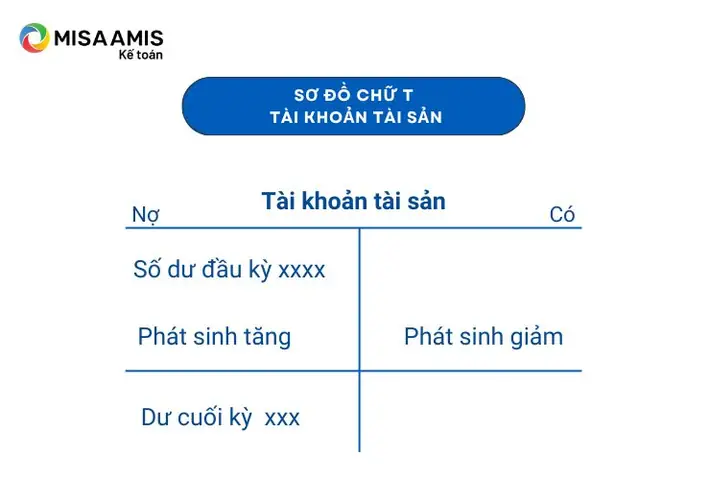
Tài khoản thuộc loại 1 (Tài sản ngắn hạn) và loại 2 (Tài sản dài hạn) có quy tắc ghi nhận như sau: Tài sản tăng ghi vào Bên Nợ, Tài sản giảm ghi vào Bên Có. Số dư đầu kỳ và cuối kỳ của các tài khoản tài sản luôn nằm bên Nợ.
Ví dụ minh họa: Khi doanh nghiệp mua hàng hóa nhập kho, tài khoản “Hàng hóa” (thuộc loại 1) tăng lên, do đó, giá trị hàng hóa mua vào sẽ được ghi vào Bên Nợ của tài khoản này. Nếu doanh nghiệp thanh toán bằng tiền mặt, tài khoản “Tiền mặt” (cũng thuộc loại 1) sẽ giảm xuống, giá trị tiền mặt đã chi ra sẽ được ghi vào Bên Có của tài khoản “Tiền mặt”.
Tài khoản Nguồn vốn (Loại 3, 4)
Có thể bạn quan tâm: Bên Nhượng Quyền Là Gì? Vai Trò, Quyền Lợi Và Nghĩa Vụ Chi Tiết
Tài khoản thuộc loại 3 (Nợ phải trả) và loại 4 (Vốn chủ sở hữu) có quy tắc ghi nhận ngược lại với tài sản: Nguồn vốn tăng ghi vào Bên Có, Nguồn vốn giảm ghi vào Bên Nợ. Số dư đầu kỳ và cuối kỳ của các tài khoản nguồn vốn luôn nằm bên Có.
Ví dụ minh họa: Khi doanh nghiệp vay một khoản tiền từ ngân hàng, tài khoản “Vay và nợ thuê tài chính” (thuộc loại 3) tăng lên, khoản vay này sẽ được ghi vào Bên Có của tài khoản. Ngược lại, khi doanh nghiệp trả bớt một phần nợ vay, tài khoản “Vay và nợ thuê tài chính” sẽ giảm, khoản tiền trả nợ sẽ được ghi vào Bên Nợ của tài khoản này.
Tài khoản Chi phí (Loại 6, 8)
Tài khoản chi phí (loại 6 – Chi phí quản lý doanh nghiệp, loại 8 – Chi phí khác) có nguyên tắc ghi nhận: Chi phí phát sinh làm tăng chi phí, do đó được ghi vào Bên Nợ. Khi có các bút toán điều chỉnh hoặc hoàn nhập chi phí (ít gặp), chi phí sẽ giảm và ghi vào Bên Có. Các tài khoản chi phí thường không có số dư cuối kỳ vì chúng được kết chuyển hết vào tài khoản “Kết quả kinh doanh” để xác định lợi nhuận.
Ví dụ minh họa: Khi doanh nghiệp phát sinh chi phí lương cho nhân viên, tài khoản “Chi phí nhân công” (thuộc loại 6) sẽ tăng lên và được ghi nhận vào Bên Nợ. Tương tự, việc mua sắm văn phòng phẩm cho hoạt động chung của doanh nghiệp sẽ làm tăng tài khoản “Chi phí quản lý doanh nghiệp” và ghi vào Bên Nợ.
Tài khoản Doanh thu (Loại 5, 7)

Có thể bạn quan tâm: Bê Tông Siêu Nhẹ Là Gì? Cấu Tạo, Ưu Nhược Điểm Và Ứng Dụng Phổ Biến
Tài khoản doanh thu (loại 5 – Doanh thu bán hàng và cung cấp dịch vụ, loại 7 – Thu nhập khác) có nguyên tắc ghi nhận ngược với chi phí: Doanh thu phát sinh làm tăng doanh thu, do đó được ghi vào Bên Có. Khi có các bút toán điều chỉnh hoặc giảm trừ doanh thu, doanh thu sẽ giảm và ghi vào Bên Nợ. Giống như tài khoản chi phí, tài khoản doanh thu thường không có số dư cuối kỳ mà được kết chuyển vào tài khoản “Kết quả kinh doanh”.
Ví dụ minh họa: Khi doanh nghiệp bán được hàng hóa và thu được tiền, tài khoản “Doanh thu bán hàng” (thuộc loại 5) sẽ tăng lên và được ghi nhận vào Bên Có. Nếu có hoạt động đầu tư tài chính và thu về lãi, tài khoản “Doanh thu hoạt động tài chính” (thuộc loại 7) cũng sẽ được ghi nhận vào Bên Có.
Các loại tài khoản khác (Loại 0, 9)
Bên cạnh các loại tài khoản chính, hệ thống kế toán còn có các tài khoản khác như tài khoản loại 0 (Tài khoản đặc biệt) và tài khoản loại 9 (Tài khoản xác định kết quả kinh doanh). Tài khoản loại 0 thường dùng để theo dõi các khoản ngoài bảng cân đối kế toán hoặc các nghiệp vụ đặc thù. Tài khoản loại 9 là tài khoản tổng hợp, dùng để tập hợp doanh thu, chi phí trong kỳ và kết chuyển sang lợi nhuận sau thuế, không có số dư bên Nợ hoặc Có theo quy tắc thông thường mà được sử dụng cho mục đích kết chuyển.
Cách xác định Nợ và Có khi định khoản kế toán
Định khoản kế toán là quá trình xác định tài khoản nào ghi Nợ và tài khoản nào ghi Có cho một nghiệp vụ kinh tế phát sinh. Quy trình này đòi hỏi sự phân tích cẩn thận để đảm bảo tính chính xác và tuân thủ nguyên tắc kế toán kép.
Có thể bạn quan tâm: Bê Tông Nhựa Nóng Là Gì? Đặc Điểm, Thành Phần Và Ứng Dụng Chi Tiết
Để định khoản một nghiệp vụ kinh tế phát sinh, bạn cần thực hiện theo các bước sau:
- Bước 1: Xác định nghiệp vụ kinh tế phát sinh và các đối tượng liên quan. Đầu tiên, cần hiểu rõ bản chất của giao dịch đã xảy ra, ví dụ: mua hàng, bán hàng, trả lương, vay vốn, chi phí phát sinh…
- Bước 2: Xác định các tài khoản kế toán bị ảnh hưởng. Từ nghiệp vụ kinh tế, xác định xem những khoản mục nào trong báo cáo tài chính bị thay đổi. Ví dụ, mua hàng sẽ ảnh hưởng đến tài khoản Hàng hóa và tài khoản Tiền hoặc Nợ phải trả người bán.
- Bước 3: Xác định bản chất tài khoản (Tài sản, Nguồn vốn, Doanh thu, Chi phí). Phân loại các tài khoản đã xác định ở Bước 2 thuộc loại nào trong bốn loại chính đã nêu ở trên.
- Bước 4: Xác định chiều hướng biến động (tăng hay giảm) của từng tài khoản. Với mỗi tài khoản bị ảnh hưởng, xác định xem giá trị của nó đang tăng lên hay giảm đi do nghiệp vụ kinh tế đó.
- Bước 5: Áp dụng nguyên tắc ghi Nợ/Có để hạch toán. Dựa trên bản chất tài khoản và chiều hướng biến động, áp dụng quy tắc đã học (Tài sản tăng ghi Nợ, giảm ghi Có; Nguồn vốn tăng ghi Có, giảm ghi Nợ; Chi phí tăng ghi Nợ, giảm ghi Có; Doanh thu tăng ghi Có, giảm ghi Nợ) để xác định bút toán Nợ và Có.
Nguyên tắc quan trọng nhất cần luôn ghi nhớ là: Tổng giá trị ghi Nợ luôn bằng Tổng giá trị ghi Có trong một bút toán. Điều này đảm bảo tính cân bằng và chính xác của toàn bộ hệ thống kế toán.
Những sai lầm thường gặp khi xác định Nợ và Có
Trong quá trình học tập và thực hành kế toán, nhiều người, đặc biệt là người mới, thường mắc phải những sai lầm cơ bản khi xác định Bên Nợ và Bên Có. Việc nhận diện và khắc phục những nhầm lẫn này là vô cùng quan trọng để đảm bảo tính chính xác của số liệu kế toán.
Nhầm lẫn giữa “Nợ” trong kế toán và “Nợ” theo nghĩa thông thường.
Một trong những nhầm lẫn phổ biến nhất là đồng nhất thuật ngữ “Nợ” (Debit) trong kế toán với nghĩa thông thường của từ “nợ” là một khoản phải trả hoặc nghĩa vụ tài chính. Trong kế toán, “Nợ” chỉ đơn giản là một cột để ghi nhận sự thay đổi của tài khoản, có thể là tăng tài sản, giảm nguồn vốn, tăng chi phí, hoặc giảm doanh thu. Ngược lại, “Có” (Credit) không nhất thiết có nghĩa là “tốt” hay “được tin tưởng” mà cũng chỉ là một cột ghi nhận sự biến động.
Ghi sai chiều tăng/giảm của tài khoản.
Sai lầm này xảy ra khi người thực hiện không nắm vững quy tắc ghi nhận Nợ/Có theo bản chất của từng loại tài khoản. Ví dụ, ghi tăng tài sản vào Bên Có thay vì Bên Nợ, hoặc ghi tăng nguồn vốn vào Bên Nợ thay vì Bên Có. Điều này dẫn đến việc số liệu trên Sổ Cái bị sai lệch hoàn toàn.
Bỏ sót tài khoản hoặc định khoản không cân bằng.
Do áp dụng phương pháp kế toán kép, mỗi giao dịch cần được phản ánh ở ít nhất hai tài khoản. Việc bỏ sót một tài khoản hoặc ghi sai số tiền ở một trong hai vế (Nợ hoặc Có) sẽ dẫn đến tình trạng tổng Nợ không bằng tổng Có. Đây là dấu hiệu rõ ràng nhất cho thấy bút toán định khoản có sai sót, ảnh hưởng trực tiếp đến tính chính xác của báo cáo tài chính.
Vận dụng linh hoạt nguyên tắc ghi Nợ/Có cho các trường hợp phức tạp.
Đối với các giao dịch phức tạp, liên quan đến nhiều tài khoản hoặc có các yếu tố điều chỉnh đặc biệt, việc áp dụng cứng nhắc nguyên tắc có thể gây khó khăn. Để khắc phục, cần rèn luyện khả năng phân tích bản chất giao dịch, hiểu rõ mối quan hệ giữa các tài khoản và đôi khi cần phải chia nhỏ giao dịch phức tạp thành nhiều nghiệp vụ đơn giản hơn để định khoản. Việc thực hành thường xuyên với các ví dụ đa dạng sẽ giúp nâng cao kỹ năng này.
Cập Nhật Lúc Tháng 9 25, 2026 by admin



