
Bank balance, hay số dư tài khoản ngân hàng, là con số thể hiện tổng giá trị tiền tệ hiện có trong tài khoản của bạn tại một thời điểm cụ thể. Hiểu rõ khái niệm này không chỉ giúp bạn quản lý tài chính cá nhân hiệu quả mà còn đóng vai trò quan trọng trong hoạt động của doanh nghiệp. Bài viết này sẽ đi sâu vào định nghĩa, các phương pháp kiểm tra nhanh chóng và cách phân biệt bank balance với các loại số dư khác, đặc biệt là số dư khả dụng.
Chúng ta sẽ khám phá định nghĩa chi tiết của bank balance theo các nguồn uy tín, đồng thời làm rõ sự khác biệt cốt lõi giữa số dư tài khoản và số dư khả dụng, những yếu tố có thể ảnh hưởng đến chúng. Bên cạnh đó, bài viết sẽ cung cấp hướng dẫn cụ thể về các cách kiểm tra bank balance tiện lợi và hiệu quả, từ ứng dụng di động đến dịch vụ tổng đài. Cuối cùng, vai trò của bank balance trong báo cáo tài chính doanh nghiệp và quy trình đối chiếu ngân hàng cũng sẽ được đề cập, mang đến cái nhìn toàn diện về khái niệm quan trọng này.
Bank Balance Là Gì? Định Nghĩa Chi Tiết Từ A-Z
Bank balance, hay còn gọi là số dư tài khoản ngân hàng, là một con số phản ánh tổng lượng tiền mặt được ghi nhận trong một tài khoản ngân hàng cụ thể tại một thời điểm nhất định. Đây là chỉ số cơ bản nhất cho biết tình hình tài chính của một cá nhân hoặc tổ chức đang nắm giữ trong tài khoản của họ. Vai trò của bank balance rất đa dạng, từ việc giúp cá nhân hoạch định chi tiêu, tiết kiệm đến việc doanh nghiệp theo dõi dòng tiền, quản lý các khoản thanh toán và đánh giá sức khỏe tài chính.
Khái niệm gốc và ý nghĩa cốt lõi của thuật ngữ này xoay quanh việc xác định giá trị tài sản có sẵn trong tài khoản, là cơ sở để thực hiện mọi giao dịch tài chính. Nó đại diện cho sự “sống còn” của tài khoản, là thước đo ban đầu cho khả năng chi tiêu và đầu tư.
Bank Balance Theo Từ Điển Cambridge
Theo định nghĩa từ Cambridge Dictionary, “bank balance” được mô tả là “the amount of money that you have in your bank account” (số tiền bạn có trong tài khoản ngân hàng của mình). Cách diễn đạt này nhấn mạnh tính chất tổng quát và trực tiếp của thuật ngữ, tập trung vào tổng số tiền hiện diện trong tài khoản. Ví dụ, câu “My bank balance is very low this month” (Số dư tài khoản ngân hàng của tôi rất thấp trong tháng này) cho thấy bank balance là một con số tổng hợp, phản ánh tình hình tài chính tại một thời điểm.
Bank Balance Trong Ngữ Cảnh Tiếng Việt
Trong ngữ cảnh tiếng Việt, thuật ngữ tương đương và phổ biến nhất cho “bank balance” chính là Số dư tài khoản. Cách hiểu này mang ý nghĩa tương đồng, chỉ tổng số tiền có trong tài khoản ngân hàng. Trong giao tiếp hàng ngày, người Việt thường dùng “số dư tài khoản” để hỏi về hoặc thông báo về số tiền hiện có. Ví dụ, bạn có thể nghe “Kiểm tra số dư tài khoản giúp em” hoặc “Số dư tài khoản của anh còn bao nhiêu?”. Các cách dùng này đều ám chỉ đến tổng số tiền được ghi nhận trong tài khoản, không phân biệt khả năng sử dụng ngay lập tức.
Phân Biệt Số Dư Tài Khoản (Bank Balance) Với Số Dư Khả Dụng (Available Balance)
Có thể bạn quan tâm: “banh Xác” Là Gì? Ý Nghĩa, Cách Dùng Và Các Thành Ngữ Liên Quan
Mặc dù thường bị nhầm lẫn, số dư tài khoản (bank balance) và số dư khả dụng (available balance) là hai khái niệm khác nhau và có những ý nghĩa riêng biệt trong quản lý tài chính. Việc hiểu rõ sự khác biệt này giúp người dùng tránh những hiểu lầm không đáng có khi thực hiện giao dịch hoặc kiểm tra thông tin tài khoản.
Hai khái niệm này không đồng nhất bởi vì số dư tài khoản ghi nhận toàn bộ số tiền có mặt, trong khi số dư khả dụng chỉ ra phần tiền mà bạn thực sự có thể sử dụng để thực hiện các giao dịch ngay lúc này. Sự chênh lệch này thường xuất phát từ các khoản tiền chưa được xử lý hoặc các khoản tạm giữ bởi ngân hàng.
Số Dư Tài Khoản (Account Balance): Số Tiền Hiện Có
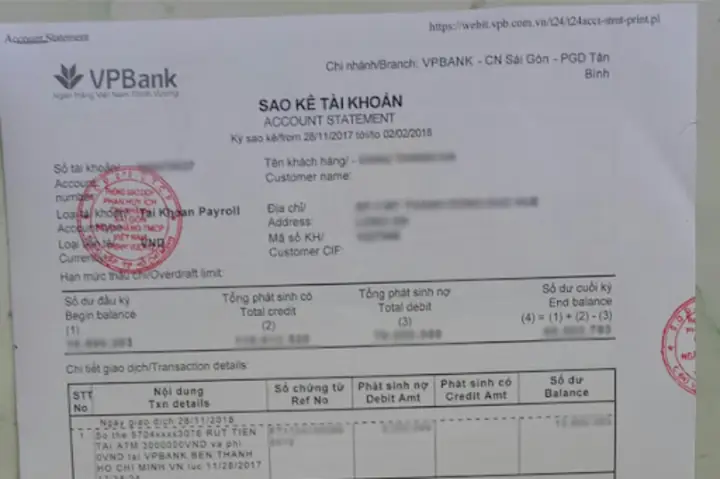
Số dư tài khoản (bank balance) là tổng số tiền thực tế đã được ghi nhận vào tài khoản ngân hàng của bạn, bao gồm cả những khoản tiền có thể chưa sẵn sàng để chi tiêu ngay lập tức. Nó là con số cuối cùng hiển thị trên sao kê tài khoản tại một thời điểm nhất định, phản ánh tất cả các giao dịch đã được xử lý hoàn tất tính đến thời điểm đó.
Ví dụ minh họa: Giả sử bạn có 10.000.000 VNĐ trong tài khoản. Bạn vừa thực hiện một giao dịch chuyển khoản trị giá 2.000.000 VNĐ nhưng giao dịch này vẫn đang chờ xử lý bởi hệ thống. Lúc này, bank balance của bạn vẫn là 10.000.000 VNĐ vì toàn bộ số tiền này đã được ghi nhận là có trong tài khoản.
Số Dư Khả Dụng (Available Balance): Số Tiền Có Thể Sử Dụng Ngay
Số dư khả dụng (available balance) là số tiền thực tế mà người dùng có thể sử dụng để thực hiện các giao dịch ngay lập tức, bao gồm rút tiền mặt, chuyển khoản, thanh toán hóa đơn, hoặc mua sắm. Đây là con số quan trọng nhất khi bạn muốn thực hiện một giao dịch nào đó.
Các yếu tố có thể ảnh hưởng đến số dư khả dụng bao gồm các lệnh thanh toán chưa được xử lý hoàn tất (ví dụ: séc chưa thanh toán, giao dịch thẻ đang chờ duyệt), các khoản phí dự kiến sẽ bị trừ, hoặc các khoản tiền bị tạm giữ bởi ngân hàng (ví dụ: đặt cọc cho thuê xe, đặt phòng khách sạn).
Khi Nào Bank Balance Và Available Balance Giống Nhau, Khi Nào Khác Nhau?
Trong nhiều trường hợp thông thường, bank balance và available balance có thể bằng nhau, đặc biệt là khi tài khoản không có các giao dịch đang chờ xử lý hoặc các khoản tạm giữ. Ví dụ, nếu bạn không thực hiện giao dịch nào trong ngày, số dư tài khoản và số dư khả dụng của bạn sẽ giống nhau.

Có thể bạn quan tâm: Bangtan Boys (BTS) Là Gì? Giải Mã Ý Nghĩa Tên Gọi Và Thông Tin Chi Tiết Về Nhóm Nhạc Toàn Cầu
Tuy nhiên, sự chênh lệch thường xảy ra trong các tình huống sau:
Giao dịch đang chờ xử lý: Khi bạn thực hiện một khoản thanh toán bằng thẻ hoặc chuyển khoản, ngân hàng có thể trừ số tiền đó khỏi số dư khả dụng của bạn ngay lập tức, mặc dù giao dịch có thể mất một thời gian để được xử lý hoàn tất và trừ khỏi bank balance.
Khoản đặt cọc hoặc tạm giữ: Khi bạn sử dụng thẻ để đặt cọc tại khách sạn hoặc thuê xe, ngân hàng có thể giữ lại một khoản tiền nhất định. Khoản tiền này sẽ không được tính vào số dư khả dụng của bạn cho đến khi giao dịch chính thức được hoàn tất và khoản giữ được giải phóng.
Phí hoặc lệ phí dự kiến: Một số ngân hàng có thể trừ trước các khoản phí dự kiến (ví dụ: phí bảo trì tài khoản hàng tháng) khỏi số dư khả dụng, ngay cả khi chúng chưa chính thức được ghi nhận vào bank balance.
Cách Kiểm Tra Số Dư Tài Khoản Ngân Hàng (Bank Balance) Nhanh Chóng
Việc kiểm tra số dư tài khoản ngân hàng (bank balance) ngày nay trở nên vô cùng tiện lợi với sự phát triển của công nghệ. Có nhiều phương pháp khác nhau để bạn có thể nắm bắt thông tin tài chính của mình một cách nhanh chóng và hiệu quả.
Dưới đây là các phương pháp phổ biến nhất, tập trung vào sự tiện lợi và khả năng tiếp cận cho người dùng ở mọi lúc, mọi nơi.
Kiểm Tra Qua Ứng Dụng Ngân Hàng (Mobile Banking)
Ứng dụng ngân hàng trên điện thoại di động là cách thức phổ biến và tiện lợi nhất để kiểm tra bank balance. Hầu hết các ngân hàng hiện nay đều cung cấp ứng dụng di động với giao diện thân thiện và tính năng đầy đủ.
Các bước thực hiện thường bao gồm:
1. Tải và cài đặt ứng dụng: Tải ứng dụng chính thức của ngân hàng bạn sử dụng từ App Store (iOS) hoặc Google Play Store (Android).
2. Đăng nhập: Sử dụng tên đăng nhập và mật khẩu (hoặc phương thức xác thực sinh trắc học như vân tay, khuôn mặt) để truy cập vào tài khoản của bạn.
3. Xem số dư: Sau khi đăng nhập thành công, số dư tài khoản thường sẽ hiển thị ngay trên màn hình chính hoặc trong mục “Tài khoản” / “Số dư”.
Lưu ý về bảo mật khi sử dụng ứng dụng: Luôn đảm bảo bạn đang sử dụng mạng Wi-Fi an toàn, không chia sẻ thông tin đăng nhập với bất kỳ ai, và bật các tính năng bảo mật sinh trắc học nếu có.
Kiểm Tra Qua Internet Banking
Internet Banking, hay ngân hàng trực tuyến, cung cấp một nền tảng web cho phép bạn quản lý tài khoản từ máy tính hoặc thiết bị di động có kết nối internet. Đây là một lựa chọn thay thế tuyệt vời cho ứng dụng di động.

Có thể bạn quan tâm: Bangtan Boys (BTS) Là Gì? Ý Nghĩa Tên Gọi Và Hành Trình Của Nhóm Nhạc Toàn Cầu
Các bước thực hiện tương tự:
1. Truy cập website ngân hàng: Mở trình duyệt web và truy cập vào trang web chính thức của ngân hàng bạn.
2. Đăng nhập: Tìm mục đăng nhập Internet Banking, nhập thông tin tài khoản và mật khẩu của bạn.
3. Tìm kiếm thông tin số dư: Sau khi đăng nhập, bạn sẽ thấy giao diện quản lý tài khoản. Số dư tài khoản thường hiển thị rõ ràng trên trang tổng quan hoặc trong mục chi tiết tài khoản.
Kiểm Tra Tại Cây ATM
Máy ATM (Automated Teller Machine) vẫn là một phương tiện truyền thống nhưng hiệu quả để kiểm tra số dư tài khoản, đặc biệt khi bạn đang ở bên ngoài hoặc không có kết nối internet.
Quy trình tra cứu số dư bằng thẻ ATM thường như sau:
1. Đưa thẻ vào máy: Cho thẻ ATM của bạn vào khe đọc thẻ.
2. Nhập mã PIN: Nhập đúng mã PIN gồm 6 số của thẻ.
3. Chọn chức năng: Trên màn hình, chọn tùy chọn “Tra cứu số dư” hoặc “Vấn tin tài khoản”.
4. Nhận thông tin: Số dư tài khoản sẽ hiển thị trên màn hình máy ATM hoặc bạn có thể chọn in biên lai để lấy thông tin.
Các lưu ý khi sử dụng máy ATM: Hãy che chắn tay khi nhập mã PIN để tránh bị lộ thông tin, và cẩn thận với các thiết bị lạ gắn trên máy ATM.
Liên Hệ Tổng Đài Chăm Sóc Khách Hàng
Nếu bạn gặp khó khăn với các phương pháp trên hoặc muốn được hỗ trợ trực tiếp, liên hệ với tổng đài chăm sóc khách hàng của ngân hàng là một lựa chọn đáng tin cậy.
Để kiểm tra số dư qua điện thoại, bạn cần chuẩn bị:
Thông tin cá nhân: Số CMND/CCCD/Hộ chiếu, ngày sinh hoặc các thông tin định danh khác mà ngân hàng yêu cầu để xác minh danh tính của bạn.
Số tài khoản: Chuẩn bị sẵn số tài khoản ngân hàng của bạn.
Sau khi nhân viên ngân hàng xác minh thành công, họ sẽ cung cấp thông tin về số dư tài khoản hiện tại của bạn.
Có thể bạn quan tâm: Bang & Olufsen Là Gì? Thương Hiệu Âm Thanh Cao Cấp Từ Đan Mạch
Bank Balance Trong Báo Cáo Tài Chính Doanh Nghiệp
Trong lĩnh vực kế toán và tài chính doanh nghiệp, bank balance không chỉ đơn thuần là số tiền có trong tài khoản mà còn mang ý nghĩa quan trọng trong việc theo dõi, quản lý và báo cáo tình hình tài chính. Nó là một khoản mục cốt yếu trên bảng cân đối kế toán và là nền tảng cho quy trình đối chiếu ngân hàng.
Ý Nghĩa Của Bank Balance Trên Báo Cáo Tài Chính
Bank balance hiển thị trên Bảng cân đối kế toán (Statement of Financial Position) dưới dạng tài sản ngắn hạn, cụ thể là “Tiền và các khoản tương đương tiền”. Khoản mục này cho thấy khả năng thanh khoản và nguồn lực tài chính sẵn có của doanh nghiệp tại một thời điểm.
Sự biến động của bank balance có thể liên kết với các khoản mục khác trong báo cáo tài chính. Ví dụ, sự gia tăng bank balance có thể đến từ doanh thu bán hàng hoặc các khoản vay, trong khi sự suy giảm có thể do chi phí hoạt động, đầu tư hoặc thanh toán nợ. Việc phân tích bank balance giúp các nhà quản lý, nhà đầu tư và các bên liên quan đánh giá sức khỏe tài chính, khả năng đáp ứng nghĩa vụ nợ và tiềm năng tăng trưởng của doanh nghiệp.
Quy Trình Đối Chiếu Ngân Hàng (Bank Reconciliation)
Đối chiếu ngân hàng (bank reconciliation) là một quy trình kế toán quan trọng nhằm đảm bảo rằng số dư tiền mặt trên sổ sách kế toán của doanh nghiệp khớp với số dư trên sao kê ngân hàng. Tầm quan trọng của việc này nằm ở việc phát hiện sai sót, gian lận hoặc các giao dịch chưa được ghi nhận kịp thời.
Các bước cơ bản để thực hiện đối chiếu ngân hàng bao gồm:
1. So sánh các khoản ghi có: Đối chiếu các khoản tiền mà ngân hàng ghi nhận là đã vào tài khoản (credits) với các khoản tiền mà doanh nghiệp ghi nhận là đã thu được.
2. So sánh các khoản ghi nợ: Đối chiếu các khoản tiền mà ngân hàng ghi nhận là đã ra khỏi tài khoản (debits) với các khoản tiền mà doanh nghiệp ghi nhận là đã chi ra.
3. Xác định các khoản điều chỉnh: Tìm ra các yếu tố gây ra sự chênh lệch, ví dụ như séc chưa được rút (outstanding checks), tiền gửi đang trên đường (deposits in transit), phí ngân hàng chưa ghi nhận, hoặc lãi tiền gửi.
4. Thực hiện điều chỉnh: Ghi nhận các khoản điều chỉnh vào sổ sách kế toán của doanh nghiệp để làm cho bank balance trên sổ sách khớp với số liệu điều chỉnh của sao kê ngân hàng.
Quy trình này giúp đảm bảo tính chính xác và trung thực của thông tin tài chính, là nền tảng cho việc ra quyết định kinh doanh hiệu quả.
Các Yếu Tố Ảnh Hưởng Đến Số Dư Tài Khoản Ngân Hàng

Số dư tài khoản ngân hàng (bank balance) không phải là một con số tĩnh mà có thể thay đổi liên tục do tác động của nhiều yếu tố khác nhau. Việc hiểu rõ các yếu tố này giúp bạn quản lý dòng tiền một cách chủ động và tránh những bất ngờ không mong muốn.
Dưới đây là những yếu tố chính có thể làm thay đổi bank balance theo thời gian:
Giao Dịch Ghi Nợ (Debits)
Các giao dịch ghi nợ là những khoản tiền bị trừ khỏi tài khoản ngân hàng của bạn. Chúng làm giảm bank balance hiện có. Các loại giao dịch ghi nợ phổ biến bao gồm:
Rút tiền mặt: Khi bạn rút tiền từ ATM hoặc tại quầy giao dịch.
Chuyển khoản đi: Khi bạn gửi tiền đến tài khoản khác, cả trong và ngoài ngân hàng.
Thanh toán hóa đơn: Các khoản thanh toán định kỳ hoặc đột xuất cho điện, nước, internet, điện thoại, v.v.
Thanh toán bằng thẻ: Các giao dịch mua sắm, chi tiêu qua thẻ ghi nợ hoặc thẻ tín dụng.
Phí ngân hàng: Các loại phí dịch vụ mà ngân hàng áp dụng.
Giao Dịch Tín Dụng (Credits)
Ngược lại với giao dịch ghi nợ, các giao dịch tín dụng là những khoản tiền được cộng vào tài khoản ngân hàng của bạn, làm tăng bank balance. Các ví dụ điển hình bao gồm:
Nhận lương: Khoản tiền lương hàng tháng hoặc theo dự án được chuyển vào tài khoản.
Chuyển khoản đến: Khi nhận tiền từ người khác chuyển vào tài khoản của bạn.
Lãi suất tiền gửi: Lãi phát sinh từ số dư tài khoản tiết kiệm hoặc tiền gửi thanh toán (nếu có).
Hoàn tiền (Refund): Các khoản tiền được hoàn lại từ các giao dịch mua sắm trước đó.
Phí Ngân Hàng Và Các Chi Phí Khác
Ngân hàng áp dụng nhiều loại phí khác nhau cho các dịch vụ mà họ cung cấp. Những khoản phí này sẽ được trừ trực tiếp vào tài khoản của bạn, làm giảm bank balance. Các loại phí thường gặp bao gồm:
Phí thường niên: Phí duy trì tài khoản hoặc thẻ.
Phí giao dịch: Phí cho các giao dịch rút tiền, chuyển khoản, thanh toán.
Phí SMS banking: Phí nhận thông báo biến động số dư qua tin nhắn.
Phí quản lý tài khoản: Phí cho các dịch vụ quản lý tài khoản đặc biệt.
Phí ATM: Phí rút tiền hoặc tra cứu số dư tại ATM của ngân hàng khác.
Lãi Suất Tiền Gửi (Nếu Có)
Nếu bạn có tài khoản tiết kiệm hoặc tài khoản vãng lai có áp dụng lãi suất, thì khoản lãi này sẽ được cộng vào bank balance của bạn định kỳ (thường là hàng tháng, hàng quý hoặc hàng năm). Lãi suất tiền gửi là một yếu tố tích cực làm tăng số dư tài khoản. Cách lãi suất được tính thường dựa trên số dư trung bình của tài khoản trong kỳ và mức lãi suất mà ngân hàng công bố.
Cập Nhật Lúc Tháng 9 24, 2026 by admin



