
Thanh toán ACH (Automated Clearing House) là một hệ thống chuyển tiền điện tử quan trọng, cho phép chuyển tiền giữa các tài khoản ngân hàng tại Hoa Kỳ một cách hiệu quả và đáng tin cậy. Được xem là xương sống của nhiều giao dịch tài chính, ACH đóng vai trò thiết yếu trong việc xử lý các khoản thanh toán định kỳ, lương, và hóa đơn, mang lại sự tiện lợi cho cả cá nhân và doanh nghiệp.
Trong bài viết này, chúng ta sẽ đi sâu vào cách thức hoạt động của hệ thống ACH, khám phá các loại giao dịch phổ biến, phân tích ưu nhược điểm, và so sánh với các phương thức chuyển tiền khác. Bên cạnh đó, chúng tôi cũng sẽ cung cấp những thông tin cần thiết để bạn thực hiện giao dịch ACH một cách suôn sẻ và an toàn, đồng thời giải đáp những câu hỏi thường gặp liên quan đến hệ thống thanh toán này.
Thanh toán ACH là gì và cách thức hoạt động?
Thanh toán ACH (Automated Clearing House) là một mạng lưới xử lý thanh toán điện tử tại Hoa Kỳ, đóng vai trò trung gian kết nối các ngân hàng và tổ chức tài chính để thực hiện các giao dịch chuyển tiền một cách tự động và hiệu quả. Hệ thống này cho phép chuyển tiền trực tiếp giữa các tài khoản ngân hàng mà không cần sử dụng séc giấy hay tiền mặt, trở thành nền tảng cho hàng tỷ giao dịch hàng ngày.
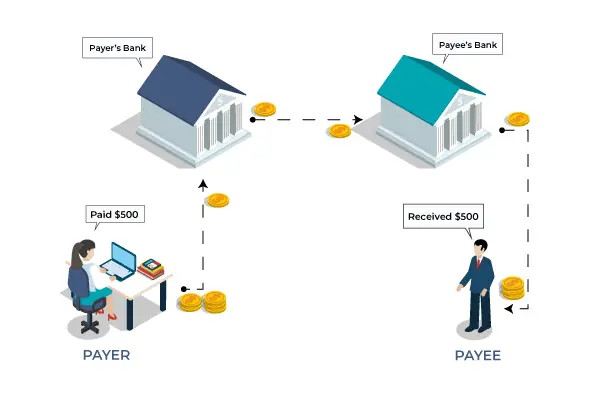
Một giao dịch ACH cơ bản bắt đầu khi một bên (người gửi) ủy quyền cho bên kia (người nhận) rút tiền từ tài khoản của mình hoặc gửi tiền vào tài khoản của người nhận. Dữ liệu giao dịch sau đó được tập hợp và gửi đến các Ngân hàng bù trừ (Clearing Houses) của ACH, nơi chúng được xử lý theo lô. Sau khi được xác minh và khớp lệnh, các lệnh chuyển tiền sẽ được gửi đến ngân hàng nhận để ghi có hoặc ghi nợ vào tài khoản của người dùng tương ứng, hoàn tất quy trình.
Sự khác biệt giữa ACH Credit và ACH Debit nằm ở chiều hướng dòng tiền:
- ACH Credit: Trong giao dịch này, người gửi chủ động gửi tiền vào tài khoản của người nhận. Ví dụ điển hình bao gồm việc người sử dụng lao động chuyển lương cho nhân viên, hoặc chính phủ gửi tiền hoàn thuế.
- ACH Debit: Ngược lại, với ACH Debit, người nhận ủy quyền cho một bên khác rút tiền từ tài khoản của họ. Các giao dịch thanh toán hóa đơn định kỳ, các khoản vay trả góp, hoặc phí đăng ký dịch vụ thường sử dụng phương thức này.
Các loại giao dịch ACH phổ biến và ứng dụng
Hệ thống ACH hỗ trợ đa dạng các loại giao dịch, phục vụ nhu cầu thanh toán khác nhau của cá nhân và doanh nghiệp. Hai loại giao dịch chính là ACH Direct Deposits và ACH Direct Payments, mỗi loại có những ứng dụng và lợi ích riêng biệt.
ACH Direct Deposits
ACH Direct Deposits là hình thức thanh toán mà tiền được chuyển trực tiếp vào tài khoản ngân hàng của người nhận. Phương thức này cực kỳ phổ biến cho việc chi trả lương, hoàn thuế, và các khoản thanh toán định kỳ khác. Khi sử dụng ACH Direct Deposits, người nhận hưởng lợi từ việc nhận tiền nhanh chóng, chính xác và an toàn vào tài khoản của mình, loại bỏ rủi ro mất mát hoặc chậm trễ so với việc nhận séc giấy.
Có thể bạn quan tâm: Acgumen Của Số Phức Là Gì? Định Nghĩa, Cách Tìm Và Ứng Dụng
Các ứng dụng phổ biến của ACH Direct Deposits bao gồm:
- Nhận lương: Hầu hết các doanh nghiệp hiện nay đều sử dụng ACH Direct Deposits để trả lương cho nhân viên.
- Hoàn thuế: Cơ quan thuế thường hoàn tiền cho người dân thông qua ACH Direct Deposits.
- Thanh toán định kỳ: Các khoản chi trả từ chính phủ, bảo hiểm, hoặc các tổ chức khác thường được gửi qua ACH.
ACH Direct Payments
ACH Direct Payments cho phép người dùng thực hiện thanh toán từ tài khoản ngân hàng của mình cho một bên khác. Đây là phương thức hiệu quả để quản lý các khoản chi tiêu định kỳ và thanh toán hóa đơn. Lợi ích cho người trả bao gồm sự tiện lợi, giảm thiểu chi phí liên quan đến séc giấy và bưu phí, cùng khả năng tự động hóa quy trình thanh toán.
Các trường hợp sử dụng ACH Direct Payments bao gồm:
- Thanh toán hóa đơn: Người dùng có thể ủy quyền cho các công ty điện, nước, viễn thông hoặc thẻ tín dụng rút tiền trực tiếp từ tài khoản để thanh toán hóa đơn hàng tháng.
- Chi phí định kỳ: Các khoản phí bảo hiểm, phí thuê nhà, hoặc phí thành viên câu lạc bộ có thể được thanh toán dễ dàng qua ACH Debit.
- Mua hàng: Một số nền tảng thương mại điện tử hoặc dịch vụ đăng ký cho phép người dùng thanh toán trực tiếp từ tài khoản ngân hàng thông qua ACH.
Cả cá nhân và doanh nghiệp đều có thể tận dụng ACH để tối ưu hóa quy trình thanh toán. Đối với cá nhân, ACH mang lại sự tiện lợi trong việc quản lý các khoản chi tiêu và nhận thu nhập. Đối với doanh nghiệp, ACH là công cụ mạnh mẽ để chi trả lương, thu tiền từ khách hàng, và quản lý các khoản thanh toán nhà cung cấp một cách hiệu quả, giúp tiết kiệm chi phí vận hành và cải thiện dòng tiền.
Lợi ích và nhược điểm khi sử dụng thanh toán ACH
Thanh toán ACH mang đến nhiều lợi ích hấp dẫn, nhưng cũng đi kèm với một số hạn chế cần được cân nhắc kỹ lưỡng trước khi sử dụng.
Ưu điểm nổi bật
- Chi phí thấp: So với các phương thức chuyển tiền điện tử khác như wire transfer, phí giao dịch ACH thường thấp hơn đáng kể, đặc biệt là cho các giao dịch số lượng lớn. Điều này giúp tiết kiệm chi phí đáng kể cho cả cá nhân và doanh nghiệp.
- Tính tiện lợi: ACH cho phép tự động hóa nhiều quy trình thanh toán, từ nhận lương đến thanh toán hóa đơn định kỳ. Người dùng có thể thiết lập các khoản thanh toán tự động, giúp tiết kiệm thời gian và công sức, đồng thời tránh tình trạng quên thanh toán.
- Khả năng xử lý số lượng lớn giao dịch: Hệ thống ACH được thiết kế để xử lý hàng triệu giao dịch mỗi ngày một cách hiệu quả. Điều này làm cho nó trở thành lựa chọn lý tưởng cho các doanh nghiệp có khối lượng giao dịch lớn.
- Tính bảo mật: Mặc dù là thanh toán điện tử, ACH được quản lý bởi Cục Dự trữ Liên bang Hoa Kỳ và các Tổ chức thanh toán bù trừ, tuân thủ các tiêu chuẩn bảo mật nghiêm ngặt để bảo vệ thông tin tài chính của người dùng.
Nhược điểm cần lưu ý
- Thời gian xử lý có thể lâu hơn: So với các phương thức thanh toán tức thời, giao dịch ACH có thể mất từ 1 đến 3 ngày làm việc để hoàn tất, tùy thuộc vào thời điểm gửi lệnh và quy trình xử lý của từng ngân hàng. Điều này có thể gây bất tiện nếu cần chuyển tiền gấp.
- Giới hạn về khu vực địa lý: Hiện tại, hệ thống ACH chủ yếu hoạt động tại Hoa Kỳ. Việc thực hiện giao dịch ACH quốc tế còn hạn chế hoặc yêu cầu các quy trình phức tạp hơn thông qua các dịch vụ trung gian.
So sánh thanh toán ACH với các phương thức chuyển tiền khác

Có thể bạn quan tâm: Acetylcholinesterase (ache) Là Gì? Chức Năng, Tác Dụng Và Vai Trò Trong Cơ Thể
Để có cái nhìn toàn diện về vai trò của ACH, việc so sánh nó với các phương thức chuyển tiền phổ biến khác là điều cần thiết. Mỗi phương thức đều có ưu và nhược điểm riêng, phù hợp với các nhu cầu và tình huống khác nhau.
ACH vs. Wire Transfer
Wire Transfer là phương thức chuyển tiền điện tử truyền thống, thường được sử dụng cho các giao dịch có giá trị lớn hoặc cần tốc độ nhanh.
- Tốc độ: Wire transfer thường nhanh hơn ACH, có thể hoàn tất trong cùng ngày hoặc ngày làm việc tiếp theo. Trong khi đó, ACH có thể mất vài ngày làm việc.
- Chi phí: Wire transfer có chi phí giao dịch cao hơn đáng kể so với ACH, đặc biệt là cho các giao dịch quốc tế.
- Giới hạn: Wire transfer thường có giới hạn giao dịch cao hơn, phù hợp với các khoản thanh toán lớn. ACH có thể có giới hạn thấp hơn hoặc yêu cầu quy trình xác minh bổ sung cho các khoản tiền lớn.
- Mục đích sử dụng: Wire transfer phù hợp cho các giao dịch cần sự nhanh chóng và bảo mật tuyệt đối như mua bất động sản, chuyển tiền khẩn cấp. ACH phù hợp hơn cho các khoản thanh toán định kỳ, lương, hóa đơn với chi phí thấp và tính tự động hóa cao.
ACH vs. Chuyển khoản ngân hàng thông thường
Chuyển khoản ngân hàng thông thường, hay còn gọi là Electronic Funds Transfer (EFT) trong ngữ cảnh rộng hơn, là một thuật ngữ bao gồm nhiều hình thức chuyển tiền điện tử khác nhau. Tuy nhiên, khi so sánh ACH với “chuyển khoản ngân hàng thông thường” thường ám chỉ các giao dịch EFT được thực hiện trực tiếp giữa hai ngân hàng mà không qua mạng lưới ACH tập trung.
- Điểm tương đồng: Cả hai đều là phương thức chuyển tiền điện tử, cho phép chuyển tiền trực tiếp giữa các tài khoản ngân hàng. Chúng đều yêu cầu thông tin tài khoản của người nhận.
- Điểm khác biệt chính:
- Mạng lưới: ACH hoạt động thông qua một mạng lưới tập trung với quy trình xử lý theo lô bởi các Ngân hàng bù trừ. Chuyển khoản ngân hàng thông thường có thể được xử lý trực tiếp giữa các ngân hàng theo các quy trình riêng, đôi khi nhanh hơn nhưng có thể kém hiệu quả hơn về chi phí cho số lượng lớn.
- Chi phí: Phí cho chuyển khoản ngân hàng thông thường có thể khác nhau tùy ngân hàng, nhưng ACH thường có cấu trúc phí rõ ràng và cạnh tranh hơn cho các giao dịch lặp lại.
- Khả năng tự động hóa: ACH có khả năng tự động hóa mạnh mẽ cho các giao dịch định kỳ (Direct Deposit, Direct Payment), điều mà chuyển khoản ngân hàng thông thường có thể không tích hợp sẵn.
Các yếu tố cần biết khi thực hiện giao dịch ACH
Để thực hiện giao dịch ACH một cách suôn sẻ và an toàn, việc nắm vững các thông tin cần thiết và quy trình liên quan là vô cùng quan trọng.
Thông tin cần thiết để gửi và nhận tiền qua ACH

Có thể bạn quan tâm: Acetyl Glucosamine Là Gì? Công Dụng, Lợi Ích Đối Với Làn Da Và Sức Khỏe
Để khởi tạo một giao dịch ACH, bạn sẽ cần cung cấp các thông tin cơ bản sau đây:
- Routing Number (Số định tuyến): Đây là một mã số gồm 9 chữ số, giúp xác định ngân hàng cụ thể của người nhận hoặc người gửi. Routing Number thường có thể được tìm thấy trên dưới cùng của séc, trong ứng dụng ngân hàng trực tuyến, hoặc trên bảng sao kê tài khoản.
- Account Number (Số tài khoản): Đây là số tài khoản ngân hàng cá nhân hoặc doanh nghiệp của bạn hoặc người nhận. Tương tự như Routing Number, Account Number cũng thường có trên séc hoặc sao kê tài khoản.
Khi thực hiện ACH Debit, người nhận cần cung cấp Routing Number và Account Number của mình cho bên yêu cầu thanh toán. Ngược lại, khi thực hiện ACH Credit, người gửi sẽ cần thông tin của người nhận.
Thời gian xử lý giao dịch ACH
Thời gian xử lý giao dịch ACH có thể thay đổi, nhưng nhìn chung tuân theo các khung giờ nhất định:
- Giờ giới hạn (Cut-off Times): Hầu hết các ngân hàng có “giờ giới hạn” trong ngày để gửi các giao dịch ACH. Các giao dịch được thực hiện sau giờ giới hạn này thường sẽ được xử lý vào ngày làm việc tiếp theo.
- Xử lý trong ngày (Same-day Processing): Kể từ năm 2027, Cục Dự trữ Liên bang đã cho phép xử lý giao dịch ACH trong cùng ngày làm việc. Tuy nhiên, không phải tất cả các ngân hàng đều cung cấp dịch vụ này, và thường có các khoản phí bổ sung hoặc yêu cầu cụ thể. Các giao dịch được xử lý trong ngày thường phải được gửi trước một giờ giới hạn nhất định trong buổi sáng.
Thông thường, một giao dịch ACH có thể mất từ 1 đến 3 ngày làm việc để hoàn tất. Tuy nhiên, với sự phát triển của công nghệ, thời gian xử lý đang ngày càng được rút ngắn.
Khả năng xử lý giao dịch ACH quốc tế và các lưu ý liên quan
Hiện tại, hệ thống ACH được thiết kế chủ yếu cho các giao dịch nội địa Hoa Kỳ. Việc xử lý giao dịch ACH quốc tế còn hạn chế và thường yêu cầu các quy trình phức tạp hơn.
- Hạn chế: ACH không trực tiếp hỗ trợ chuyển tiền giữa tài khoản ở Hoa Kỳ và tài khoản ở quốc gia khác một cách tự động.
- Giải pháp: Để thực hiện thanh toán quốc tế, người dùng thường phải sử dụng các phương thức khác như Wire Transfer, hoặc thông qua các dịch vụ thanh toán xuyên biên giới cung cấp kết nối với hệ thống ACH. Các dịch vụ này sẽ đóng vai trò trung gian, chuyển đổi tiền tệ và thực hiện giao dịch trên cả hai hệ thống thanh toán.
- Lưu ý: Khi thực hiện giao dịch quốc tế, cần lưu ý đến tỷ giá hối đoái, phí chuyển đổi tiền tệ, thời gian xử lý kéo dài hơn, và các quy định pháp lý liên quan đến chuyển tiền quốc tế.
Những câu hỏi thường gặp về thanh toán ACH
Việc hiểu rõ hơn về các khía cạnh khác nhau của thanh toán ACH sẽ giúp người dùng tự tin và an toàn hơn khi thực hiện giao dịch. Dưới đây là một số câu hỏi thường gặp và giải đáp chi tiết.
Có thể bạn quan tâm: Acetone Là Gì? Mua Ở Đâu Uy Tín, Giá Tốt Nhất 2027
Thanh toán ACH có an toàn không?
Có, thanh toán ACH là một phương thức an toàn. Hệ thống ACH được quản lý bởi Cục Dự trữ Liên bang Hoa Kỳ và các Tổ chức thanh toán bù trừ (NACHA), tuân thủ các tiêu chuẩn bảo mật nghiêm ngặt để bảo vệ thông tin tài chính. Các giao dịch ACH được mã hóa và theo dõi chặt chẽ để ngăn chặn gian lận. Tuy nhiên, người dùng cũng cần thực hiện các biện pháp bảo mật cá nhân như bảo vệ thông tin tài khoản và mật khẩu, chỉ ủy quyền cho các bên uy tín.
Chi phí cho một giao dịch ACH là bao nhiêu?
Chi phí cho một giao dịch ACH thường thấp hơn đáng kể so với các phương thức chuyển tiền điện tử khác như Wire Transfer. Đối với cá nhân, nhiều ngân hàng miễn phí cho các giao dịch ACH hoặc chỉ thu một khoản phí nhỏ. Đối với doanh nghiệp, chi phí có thể được tính theo số lượng giao dịch hoặc theo từng giao dịch, nhưng nhìn chung vẫn rất cạnh tranh, đặc biệt khi so sánh với việc sử dụng séc giấy. Phí cụ thể có thể khác nhau tùy thuộc vào chính sách của từng ngân hàng hoặc nhà cung cấp dịch vụ thanh toán.
Làm thế nào để hủy hoặc thay đổi một giao dịch ACH đang chờ xử lý?
Việc hủy hoặc thay đổi một giao dịch ACH đang chờ xử lý có thể khó khăn và không phải lúc nào cũng khả thi, đặc biệt là khi giao dịch đã được gửi đi xử lý.
- Ngay sau khi khởi tạo: Nếu bạn nhận ra sai sót ngay sau khi khởi tạo giao dịch, hãy liên hệ ngay lập tức với ngân hàng của bạn hoặc bên xử lý giao dịch để yêu cầu hủy bỏ.
- Khi giao dịch đã được gửi đi: Một khi giao dịch đã được gửi đến mạng lưới ACH để xử lý (thường là sau “giờ giới hạn”), việc hủy bỏ hoặc thay đổi sẽ rất khó khăn. Trong trường hợp này, bạn có thể cần phải liên hệ với người nhận để yêu cầu hoàn lại tiền hoặc điều chỉnh trong giao dịch tiếp theo.
- Đối với ACH Debit: Nếu bạn muốn ngừng một khoản thanh toán ACH Debit định kỳ, bạn cần thông báo cho ngân hàng của mình trước khi khoản thanh toán được rút ra. Tuy nhiên, việc này cần được thực hiện theo quy trình và thời hạn cụ thể của từng ngân hàng.
ACH có áp dụng cho giao dịch tại Việt Nam không?
Không, hệ thống ACH chủ yếu áp dụng cho các giao dịch nội địa tại Hoa Kỳ. ACH không trực tiếp hỗ trợ chuyển tiền giữa Việt Nam và Hoa Kỳ. Để thực hiện thanh toán hoặc nhận tiền từ Hoa Kỳ về Việt Nam, hoặc ngược lại, bạn sẽ cần sử dụng các phương thức khác như:

- Chuyển khoản ngân hàng quốc tế (SWIFT): Phương thức truyền thống và phổ biến cho các giao dịch quốc tế.
- Các dịch vụ chuyển tiền quốc tế: Như Wise (trước đây là TransferWise), Remitly, PayPal (có giới hạn), hoặc các nền tảng thanh toán xuyên biên giới khác.
- Sử dụng dịch vụ trung gian: Một số công ty cung cấp dịch vụ kết nối với hệ thống ACH cho phép doanh nghiệp Việt nhận thanh toán từ Mỹ.
Hướng dẫn tìm Routing Number và Account Number trên thẻ ngân hàng hoặc sao kê.
Việc tìm Routing Number và Account Number là cần thiết để thực hiện các giao dịch ACH hoặc các giao dịch ngân hàng khác.
- Trên séc: Routing Number thường nằm ở phía dưới cùng bên trái của séc, theo sau là Account Number và sau cùng là số séc.
- Trên bảng sao kê ngân hàng (Statement): Tìm đến phần chi tiết tài khoản hoặc thông tin tài khoản. Routing Number và Account Number thường được liệt kê rõ ràng tại đây.
- Trong ứng dụng/website ngân hàng trực tuyến: Đăng nhập vào tài khoản ngân hàng trực tuyến của bạn. Thông thường, bạn có thể tìm thấy các thông tin này trong mục “Thông tin tài khoản”, “Chi tiết tài khoản” hoặc “Cài đặt”.
Giải pháp tối ưu cho doanh nghiệp Việt nhận thanh toán quốc tế qua ACH.
Đối với các doanh nghiệp tại Việt Nam muốn nhận thanh toán từ khách hàng hoặc đối tác tại Hoa Kỳ thông qua hệ thống ACH, có một số giải pháp tối ưu:
- Sử dụng các nền tảng thanh toán xuyên biên giới: Các nền tảng như Wise, Payoneer, hoặc Stripe (tùy thuộc vào khả năng tích hợp) cho phép doanh nghiệp Việt Nam tạo một tài khoản ở Hoa Kỳ ảo, từ đó có thể nhận tiền qua ACH và chuyển về Việt Nam với tỷ giá tốt và phí hợp lý.
- Hợp tác với các công ty cung cấp dịch vụ xử lý thanh toán: Một số công ty chuyên về dịch vụ thanh toán quốc tế có thể hỗ trợ doanh nghiệp Việt tích hợp nhận thanh toán qua ACH mà không cần thiết lập tài khoản ngân hàng trực tiếp tại Mỹ. Các dịch vụ này thường đi kèm với việc xử lý hóa đơn, quản lý dòng tiền và báo cáo.
- Làm việc với ngân hàng có dịch vụ quốc tế: Hỏi ngân hàng bạn đang giao dịch tại Việt Nam xem họ có cung cấp các giải pháp liên kết với hệ thống thanh toán quốc tế, bao gồm cả khả năng tiếp nhận tiền từ Mỹ thông qua các kênh gián tiếp hay không.
Các lưu ý về bảo mật khi thực hiện thanh toán điện tử.
Để đảm bảo an toàn tuyệt đối khi thực hiện bất kỳ hình thức thanh toán điện tử nào, bao gồm cả ACH, người dùng nên tuân thủ các nguyên tắc sau:
- Sử dụng mật khẩu mạnh và duy nhất: Không sử dụng mật khẩu dễ đoán và thay đổi mật khẩu định kỳ. Kích hoạt xác thực hai yếu tố (2FA) bất cứ khi nào có thể.
- Cảnh giác với email và tin nhắn lừa đảo (Phishing): Không nhấp vào các liên kết hoặc tải xuống tệp đính kèm từ các nguồn không xác định hoặc đáng ngờ. Các tổ chức tài chính uy tín hiếm khi yêu cầu thông tin nhạy cảm qua email.
- Kiểm tra các giao dịch thường xuyên: Thường xuyên xem lại sao kê ngân hàng và thẻ tín dụng để phát hiện sớm bất kỳ giao dịch đáng ngờ nào.
- Sử dụng mạng Wi-Fi an toàn: Tránh thực hiện các giao dịch tài chính nhạy cảm khi đang kết nối với mạng Wi-Fi công cộng không an toàn.
- Cập nhật phần mềm: Luôn cập nhật hệ điều hành và các ứng dụng trên thiết bị của bạn để đảm bảo chúng có các bản vá bảo mật mới nhất.
- Chỉ ủy quyền cho các bên uy tín: Chỉ cung cấp thông tin tài khoản ngân hàng cho các công ty hoặc cá nhân mà bạn tin tưởng hoàn toàn.
Các hình thức thanh toán điện tử phổ biến khác (ví dụ: SWIFT, SEPA)
Bên cạnh ACH, thế giới thanh toán điện tử còn đa dạng với nhiều hệ thống khác nhau, phục vụ các mục đích và khu vực địa lý riêng biệt.
- SWIFT (Society for Worldwide Interbank Financial Telecommunication): Là một mạng lưới toàn cầu kết nối hàng ngàn tổ chức tài chính trên khắp thế giới. SWIFT chủ yếu được sử dụng cho các giao dịch chuyển tiền quốc tế, đặc biệt là giữa các ngân hàng lớn hoặc cho các khoản thanh toán có giá trị cao. Hệ thống này đáng tin cậy nhưng thường có chi phí cao và thời gian xử lý có thể kéo dài.
- SEPA (Single Euro Payments Area): Là một khu vực thanh toán thống nhất tại châu Âu, cho phép người dùng và doanh nghiệp thực hiện các giao dịch thanh toán bằng đồng Euro (bao gồm chuyển khoản và ghi nợ trực tiếp) một cách dễ dàng, nhanh chóng và với chi phí tương đương như thanh toán nội địa trong các quốc gia thành viên. SEPA giúp loại bỏ rào cản thanh toán xuyên biên giới trong khu vực Eurozone.
Cập Nhật Lúc Tháng 9 22, 2026 by admin



